Duty drawback అంటే, ఇంపోర్ట్ చేసిన సరుకుపై లేదా ఇంపోర్ట్ చేసిన ముడి పదార్థాలపై మీరు చెల్లించిన customs duty, ఆ సరుకు (లేదా వాటితో తయారైన ఉత్పత్తులు) మళ్లీ భారత్ నుంచి బయటకు వెళ్లినప్పుడు మీకు తిరిగి వచ్చే refund. దీని వెనుక ఉన్న ఆలోచన పాతది, సరళమైనది: ఒక దేశం సరుకును ఎక్స్పోర్ట్ చేయాలి, పన్నులను కాదు. మీ T-shirtలోని polyester yarn చెన్నైలో దిగినప్పుడు basic customs duty చెల్లించి ఉంటే, Hamburgలోని కొనుగోలుదారు ఆ T-shirtకు చెల్లించే ధరలో ఆ డ్యూటీ కలిసి ఉండకూడదు.
ఆచరణలో చూస్తే, భారతీయ ఎక్స్పోర్ట్లో ఎక్కువగా పట్టించుకోని refundsలో drawback ఒకటి. Claim చేయడం కష్టం కాబట్టి కాదు. చాలామంది ఎక్స్పోర్టర్లకు విడిగా application అవసరం లేదు; shipping billలోనే claim అయిపోతుంది. దాన్ని పట్టించుకోకపోవడానికి కారణాలు వేరు: ఒక్కో piece మీద మొత్తం చిన్నగా కనిపిస్తుంది, నియమాలు ఒక చట్టం, ఒక rules set, 150 పేజీల rate schedule మధ్య చెల్లాచెదురుగా ఉంటాయి, అలాగే కార్గో బయలుదేరిన కొన్ని వారాల తర్వాత డబ్బు ఎలాంటి హడావుడి లేకుండా బ్యాంకు ఖాతాలో పడుతుంది. ఒక్కో piece మీద చిన్న మొత్తమే అయినా, ఏడాది పొడవునా shipments మీద అది పెద్దదవుతుంది.
ఈ గైడ్ రెండు రకాల drawbackను, All Industry Rate, దాని cap నిజంగా ఎలా పనిచేస్తాయో, దానికి బదులు brand rate ఎప్పుడు అవసరమో, డబ్బు ఎలా చెల్లిస్తారో వివరిస్తుంది. అలాగే చాలామంది చాలా ఆలస్యంగా తెలుసుకునే విషయం కూడా: drawbackను customs తిరిగి తీసుకోవచ్చు.
పేరు ఒకటే, drawback రెండు రకాలు
"Drawback" అనేది ఒకే scheme అన్నట్లు అందరూ మాట్లాడతారు. నిజానికి Customs Actలో రెండు ఉన్నాయి, అవి చాలా భిన్నంగా పనిచేస్తాయి.
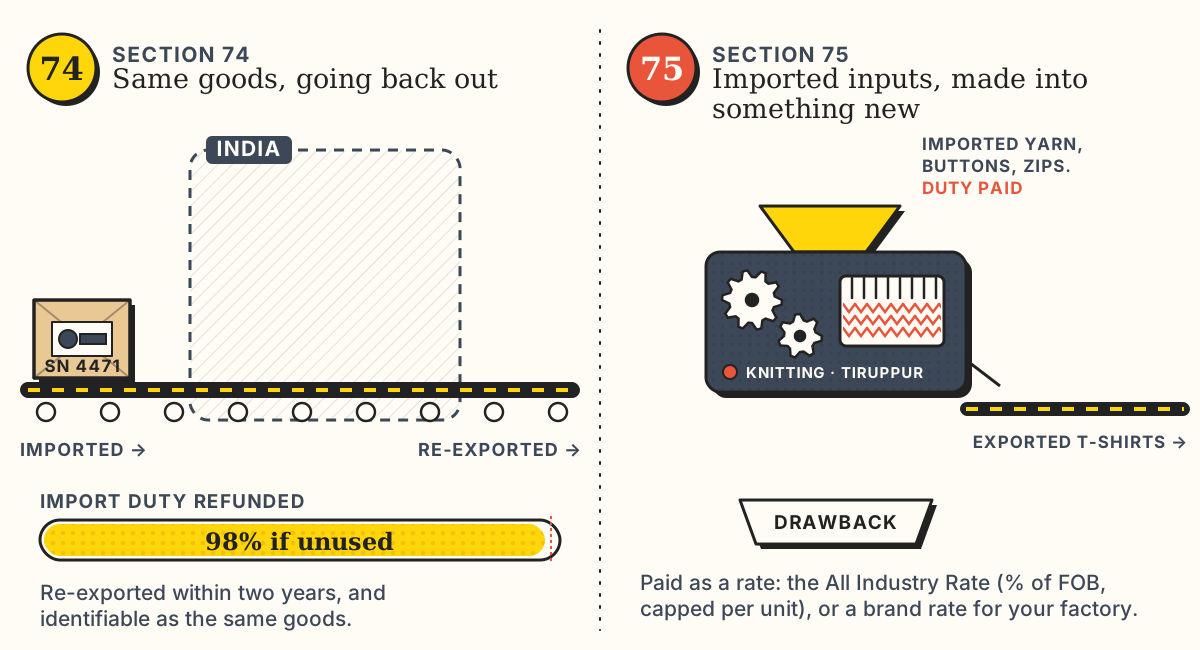
Section 74 తిరిగి ఎక్స్పోర్ట్ అయ్యే ఇంపోర్టెడ్ సరుకుకు వర్తిస్తుంది. మీరు ఏదో ఇంపోర్ట్ చేశారు, దానిపై డ్యూటీ చెల్లించారు, ఇప్పుడు అది మళ్లీ బయటకు వెళ్తోంది. Acceptance testsలో fail అయి సప్లయర్కు తిరిగి వెళ్తున్న మెషీన్. అమ్ముడుపోని exhibition stock. తప్పుగా వచ్చిన consignment. అదే సరుకు బయటకు వెళ్తుంది; దానిపై మీరు చెల్లించిన డ్యూటీలో చాలా భాగం మీకు తిరిగి వస్తుంది.
Section 75 ఎక్స్పోర్ట్ అయ్యే దేన్నైనా తయారు చేయడానికి వాడిన ఇంపోర్టెడ్ ముడి పదార్థాలకు వర్తిస్తుంది. Yarn నుంచి fabric, fabric నుంచి shirt. ఇంపోర్ట్ చేసిన steel నుంచి forged auto part. బయటకు వెళ్లే సరుకు, లోపలికి వచ్చిన సరుకు ఒకటి కాదు; కాబట్టి ఒక నిర్దిష్ట bill of entryపై మీరు చెల్లించిన మొత్తాన్ని customs నేరుగా refund చేయలేదు. దానికి బదులు, ఒక ఉత్పత్తిని తయారు చేయడంలో సాధారణంగా ఎంత డ్యూటీ కలిసి ఉంటుందో ప్రభుత్వం లెక్కించి, దాన్ని ఒక rateగా తిరిగి చెల్లిస్తుంది.
చాలామంది ఎక్స్పోర్టర్లకు పని మొత్తం Section 75తోనే. మీరు తయారు చేసి ఎక్స్పోర్ట్ చేస్తుంటే, మీ drawback అదే. Section 74 అప్పుడప్పుడు మాత్రమే ఎదురవుతుంది, సాధారణంగా ఏదైనా ఇంపోర్ట్లో తేడా వచ్చినప్పుడు. ఆ పరిస్థితులు ఇప్పటికే డబ్బు ఖర్చు చేయిస్తాయి కాబట్టే దాని గురించి తెలుసుకోవడం విలువైనది.
All Industry Rates, cap
Section 75కి default మార్గం All Industry Rate; దీన్ని సాధారణంగా AIR అంటారు. ఒక పరిశ్రమలోని సాధారణ తయారీదారులు తమ ముడి పదార్థాలపై ఎంత డ్యూటీ చెల్లిస్తారో ఒక Drawback Committee అధ్యయనం చేస్తుంది; ఆ తర్వాత ప్రభుత్వం ఒక scheduleలో ప్రతి ఉత్పత్తికి ఒక rateను notify చేస్తుంది. ప్రస్తుత schedule Notification 77/2023-Customs (N.T.); ఇది 30 అక్టోబర్ 2023 నుంచి అమలులోకి వచ్చింది, ఆ తర్వాత ప్రధానంగా బంగారు, వెండి నగల కోసం సవరణలు జరిగాయి.
2017లో GST వచ్చినప్పటి నుంచి, ఈ rates ప్రధానంగా ఇంపోర్ట్ చేసిన ముడి పదార్థాలపై customs dutyని, అలాగే ఇంధనంపై ఇంకా వర్తించే central exciseను ప్రతిబింబిస్తాయి. మీ GST విడిగా, input tax credit లేదా IGST refund ద్వారా వెనక్కి వస్తుంది; అందుకే 2000లలో ఉన్నంత పెద్ద మొత్తం ఇప్పుడు drawback కాదు. అయినా ఇది ముఖ్యమే. తక్కువ export margins ఉన్నప్పుడు, FOBలో 2% నుంచి 4% అనేది తరచుగా ఒక మంచి ఆర్డర్కు, నష్టపు ఆర్డర్కు మధ్య తేడా.
Scheduleలోని ప్రతి entryలో కలిపి చదవాల్సిన నాలుగు అంశాలు ఉంటాయి:
| Column | దాని అర్థం | ఉదాహరణ: cotton T-shirt |
|---|---|---|
| Tariff item | Shipping billలో మీరు declare చేసే drawback serial number | 610901 |
| Unit | Capను దేని ఆధారంగా లెక్కిస్తారు | Piece |
| Rate | FOB విలువలో శాతం (కొన్నిసార్లు ఒక్కో unitకు స్థిర మొత్తం) | 3.1% |
| Cap | Rate ప్రకారం ఎంత వచ్చినా, ఒక్కో unitకు గరిష్ఠ drawback | ₹12 |
Drawback tariff items customs tariffతో నాలుగు అంకెల heading వరకు మాత్రమే సరిపోలతాయి. దాని కింద schedule తనదైన విభజనను పాటిస్తుంది. Cotton T-shirts 610901 కిందకు, cotton, man-made fibre blends 610902 కిందకు వస్తాయి, ఇలా సాగుతుంది. సరైన serialను ఎంచుకోవడం ఒక classification పని; మీ invoiceలోని HS codeను చూసి వెతికేది కాదు. మీరు మా HS codes గైడ్ చదివి ఉంటే, ఇదీ అదే క్రమశిక్షణ, కేవలం వేరే జాబితాకు వర్తిస్తుంది.
చాలామంది గమనించనిది cap
ఎక్స్పోర్టర్లు ఆశ్చర్యపోయేది ఇక్కడే. Rate అనేది FOBలో ఒక శాతం; కానీ cap అనేది ఒక్కో unitకు స్థిరమైన రూపాయి మొత్తం. కాబట్టి మీ ఉత్పత్తి ఎంత ఖరీదైనదైతే, ఆ శాతానికి అంత తక్కువ ప్రాధాన్యం ఉంటుంది.
చెన్నై ద్వారా 20,000 cotton T-shirts పంపుతున్న తిరుప్పూరులోని ఒక knitwear ఎక్స్పోర్టర్ను తీసుకుందాం.
- ఒక్కో piece FOB ₹240 అయితే: 3.1% అంటే ఒక్కో T-shirtకు ₹7.44. ఇది ₹12 cap కంటే తక్కువ, కాబట్టి పూర్తి rate వర్తిస్తుంది. ఆర్డర్పై drawback: ₹1,48,800.
- ఒక్కో piece FOB ₹480 అయితే: 3.1% అంటే ఒక్కో T-shirtకు ₹14.88 రావాలి. కానీ cap దాన్ని ₹12 దగ్గరే ఆపేస్తుంది. ఆర్డర్పై drawback: ₹2,40,000; అంటే effective rate 3.1% కాదు, 2.5%.
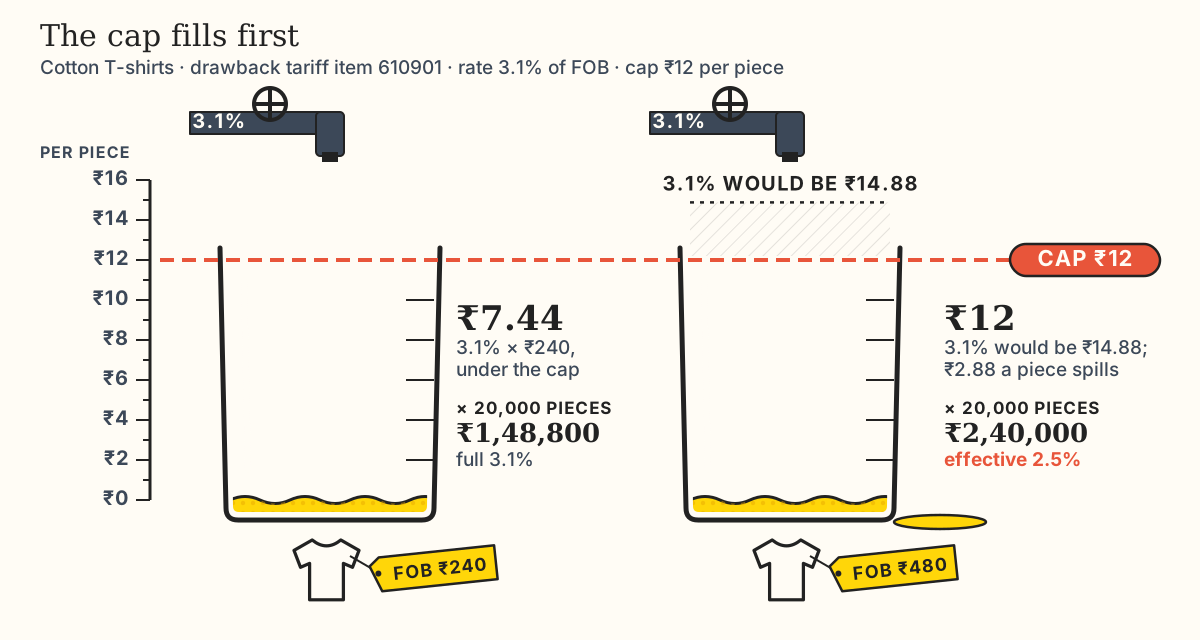
అందుకే premium ఎక్స్పోర్టర్లు ఎప్పుడూ లెక్కను invoice మొత్తం మీద కాకుండా ఒక్కో unit మీద చేయాలి. Rate ఇవ్వాల్సిన దాంట్లో పెద్ద భాగాన్ని cap తినేస్తుంటే, brand rate సరిపోతుందేమో తనిఖీ చేయడం విలువైనది. దాని గురించి కింద వివరంగా చూద్దాం.
Unit కూడా అనుకున్నదానికంటే ఎక్కువ ముఖ్యం. కొన్ని entriesకు cap ఒక్కో piece మీద, కొన్నిటికి ఒక్కో kilogram మీద, మరికొన్నిటికి ఒక నిర్దిష్ట పదార్థం (silk, silver) ఉన్న ఒక్కో kilogram మీద ఉంటుంది. మీ shipping billలో పరిమాణాన్ని తప్పు unitలో declare చేస్తే, cap తప్పు ఆధారంతో లెక్కిస్తారు; claimపై query వస్తుంది, లేదా తప్పుగా చెల్లిస్తారు.
చిన్న మొత్తాలకు సంబంధించిన నియమాలు
వీటన్నిటి కింద కొన్ని కనీస పరిమితులు ఉన్నాయి:
- Drawback Rules, 2017లోని Rule 8 ప్రకారం, drawback rate FOB విలువలో 1% కంటే తక్కువ అయితే ఆ rateను నిర్ణయించరు; shipmentపై drawback ₹500 కంటే ఎక్కువ ఉంటే మాత్రం మినహాయింపు.
- Customs Actలోని Section 76 ఒక claimపై ₹50 కంటే తక్కువ drawbackను నిషేధిస్తుంది; అలాగే సరుకు మార్కెట్ ధర drawback కంటే తక్కువగా ఉన్న సందర్భాల్లో కూడా. Refunds వసూలు చేసుకోవడం కోసమే పనికిరాని సరుకును ఎక్స్పోర్ట్ చేయకుండా ఆపడానికే ఆ రెండో నియమం ఉంది.
AIR అసలు వర్తించని సందర్భాలు
Schedule rates వర్తించని సందర్భాలను notification జాబితాగా ఇస్తుంది. సాధారణంగా ఎదురయ్యేవి:
- Advance Authorisation లేదా DFIA కింద తయారైన సరుకు; ఎందుకంటే మొదట్లోనే మీరు ముడి పదార్థాలను duty-freeగా ఇంపోర్ట్ చేశారు. (Garments కోసం ఉన్న Special Advance Authorisationకు తనదైన తగ్గించిన table ఉంది.)
- 100% EOU గానీ, SEZ, FTZ లేదా EPZలోని యూనిట్ గానీ తయారు చేసిన లేదా ఎక్స్పోర్ట్ చేసిన సరుకు.
- Section 65 కింద customs bonded manufacturing warehouseలో తయారైన సరుకు.
ప్రతిసారీ తర్కం ఒకటే. Drawback మీరు చెల్లించిన డ్యూటీని refund చేస్తుంది. ఏదైనా scheme ఇప్పటికే ఆ డ్యూటీ చెల్లించకుండా మిమ్మల్ని మినహాయిస్తే, refund చేయడానికి ఏమీ ఉండదు.
Schedule సరిపోనప్పుడు: brand rates
All Industry Rate ఒక సగటు. మీ ఫ్యాక్టరీ సగటుగా లేనంత వరకు సగటులు బాగానే పనిచేస్తాయి. Brand rate అంటే, మీ ముడి పదార్థాలపై మీరు నిజంగా చెల్లించిన డ్యూటీల ఆధారంగా మీ ఉత్పత్తికే నిర్ణయించే drawback rate. దాని కోసం వెళ్లాల్సిన సందర్భాలు రెండు.
Rate లేదు, లేదా rate nil. మీ ఉత్పత్తి scheduleలో లేదు, లేదా scheduleలో దానికి ఎదురుగా nil అని ఉంది. Drawback Rulesలోని Rule 6 ఒక rate నిర్ణయించమని apply చేసుకునే అవకాశం ఇస్తుంది.
Rate మీకు చాలా తక్కువ. Rule 7 ప్రకారం, మీ ఉత్పత్తికి ఉన్న AIR, మీరు ముడి పదార్థాలపై నిజంగా చెల్లించిన డ్యూటీల్లో ఐదింట నాలుగు వంతుల కంటే తక్కువగా ఉంటే, special brand rate కోసం apply చేయవచ్చు. ఇంపోర్టెడ్ components ఎక్కువగా వాడే ఉత్పత్తుల్లో ఇది తరచుగా జరుగుతుంది; అక్కడ పరిశ్రమ సగటు మీరు చేసే దానికంటే ఎక్కువ local sourcingను ఊహిస్తుంది.
ఏ సందర్భమైనా, let export order వచ్చిన మూడు నెలల్లోపు application వెళ్లాలి; దాని వెనుక నిజమైన data ఉండాలి: input-output ratios, మీ ఇంపోర్టెడ్ ముడి పదార్థాల bills of entry, invoices, డ్యూటీ చెల్లింపు రుజువు. Customs గడువును పొడిగించవచ్చు, కానీ పొడిగింపులకు fee ఉంటుంది, అవి నిజమైన ఆలస్యాల కోసమే. ఆలస్యంగా వచ్చే applications గురించి customs తన public noticesలోనే అసంతృప్తి వ్యక్తం చేస్తుంది; కాబట్టి ఉదారత మీద ఆధారపడకండి.
తెలుసుకోవాల్సిన ఒక ఉచ్చు ఉంది. Shipping billలో AIR claim చేస్తే, అదే ఎక్స్పోర్ట్పై తర్వాత Rule 7 brand rate కోసం apply చేయలేరు. Shipping bill file చేయడానికి ముందే ఏ మార్గంలో వెళ్తున్నారో నిర్ణయించుకోండి. చాలామంది ఎక్స్పోర్టర్లకు AIR సులభం, సరిపోతుంది కూడా. మొత్తాలు పెద్దవిగా, తేడా నిజంగా ఉన్నప్పుడే brand rate paperworkకు విలువ ఉంటుంది.
Section 74 కింద ఇంపోర్ట్ చేసిన సరుకును తిరిగి ఎక్స్పోర్ట్ చేయడం
Section 74 గురించి చాలామంది ఒక చెడ్డ వారంలో తెలుసుకుంటారు. ఇంపోర్ట్ చేసిన మెషీన్ installationలో fail అవుతుంది. కొనుగోలుదారు ఒక consignmentను తిరస్కరిస్తాడు. ఒక project కోసం వచ్చిన equipment, ఆ project రద్దవడంతో మిగిలిపోతుంది. సరుకు తిరిగి వెళ్తోంది, డ్యూటీ మాత్రం మీరు ఇప్పటికే చెల్లించేశారు.
సరుకును వాడకుండానే తిరిగి ఎక్స్పోర్ట్ చేస్తే, ఇంపోర్ట్ డ్యూటీలో 98% మీకు తిరిగి వస్తుంది. Section 74 కింద షరతులు:
- మీరు ఇంపోర్ట్ చేసిన అదే సరుకు ఇదేనని సులభంగా గుర్తించగలగాలి. Serial numbers, markings, అసలు packing, సరుకు వచ్చినప్పటి ఫోటోలు. Customs వాటిని అసలు bill of entryతో పోల్చి పరిశీలిస్తుంది.
- ఇంపోర్ట్ డ్యూటీ చెల్లించిన రెండేళ్లలోపు వాటిని ఎక్స్పోర్ట్ కోసం enter చేయాలి. తగిన కారణం ఉంటే Board దీన్ని పొడిగించవచ్చు, కానీ పొడిగింపును నమ్ముకుని ప్రణాళిక వేయకండి.
సరుకును భారత్లో వాడి ఉంటే, అది customs నియంత్రణ బయట ఎంతకాలం ఉందో దాన్ని బట్టి refund తగ్గుతుంది. వాడిన సరుకు కోసం ఉన్న ప్రస్తుత notification ప్రకారం, అది ప్రతి quarterకూ తగ్గుతూ 18 నెలల తర్వాత nil అవుతుంది.
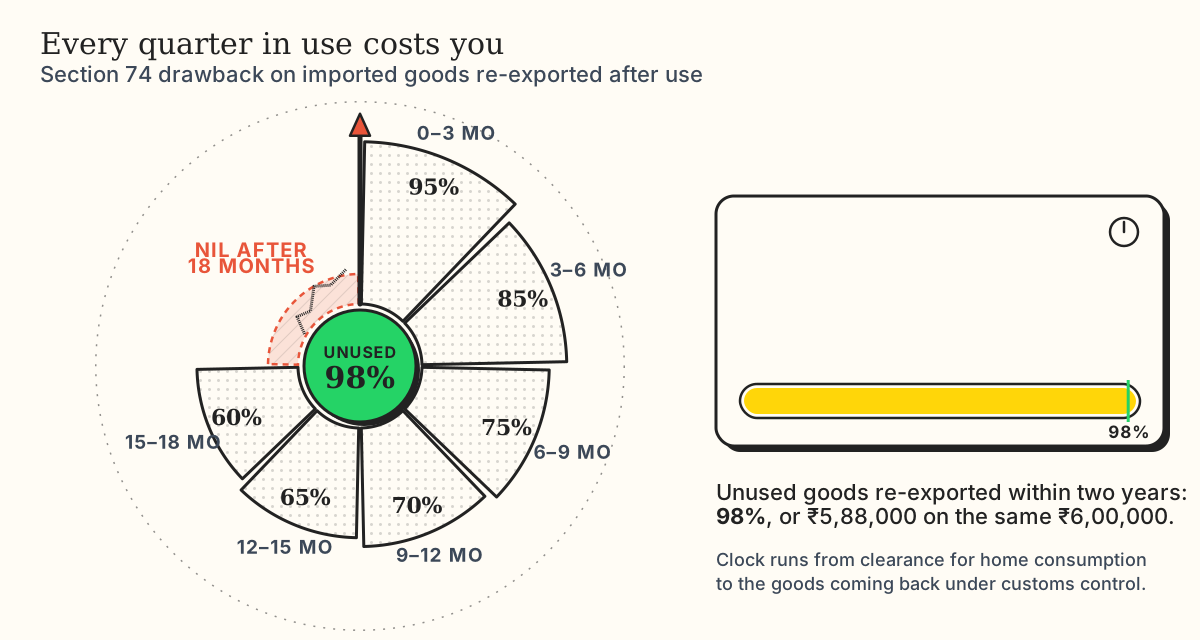
| Clearance నుంచి తిరిగి ఎక్స్పోర్ట్ వరకు గడిచిన సమయం | వాడిన సరుకుపై drawback |
|---|---|
| 3 నెలల వరకు | 95% |
| 3 నుంచి 6 నెలలు | 85% |
| 6 నుంచి 9 నెలలు | 75% |
| 9 నుంచి 12 నెలలు | 70% |
| 12 నుంచి 15 నెలలు | 65% |
| 15 నుంచి 18 నెలలు | 60% |
| 18 నెలల కంటే ఎక్కువ | Nil |
చెన్నైలోని ఒక auto component తయారీదారు ఒక CNC spindleను ఇంపోర్ట్ చేసి ₹6,00,000 డ్యూటీ చెల్లించాడనుకుందాం. అది acceptance testsలో fail అయి, crate నుంచి బయటకు తీసినా ఏమాత్రం వాడకుండానే జర్మనీకి తిరిగి వెళ్తుంది. Drawback: ₹5,88,000. సమస్య బయటపడే ముందు దాన్ని install చేసి ఐదు నెలలు నడిపి ఉంటే, drawback 85%, అంటే ₹5,10,000 అయ్యేది. 20 నెలలైతే ఏమీ రాదు.
రెండు ఆచరణాత్మక విషయాలు. మొదటిది, సరుకు వచ్చిన రోజు నుంచే అది అదే సరుకని నిరూపించే ఆధారాలు భద్రపరచండి. Nameplateను ఎవరూ ఫోటో తీయకపోతే, ఏడాది తర్వాత ఒక మెషీన్ "అదే సరుకు" అని నిరూపించడం చాలా కష్టం. రెండోది, సప్లయర్తో చర్చలు మొదలుపెట్టే ముందే సమయాన్ని తనిఖీ చేయండి. Replacement త్వరగా వచ్చేసి, లోపం ఉన్న యూనిట్ మీ ఫ్యాక్టరీలో ఇంకో ఆరు నెలలు ఉండిపోతే, refundలో పెద్ద భాగం నిశ్శబ్దంగా పోవచ్చు.
Claim డబ్బు ఎలా చెల్లిస్తారు
AIR drawbackకు విడిగా claim form ఉండదు. Shipping billనే claim. మీ customs broker ప్రతి itemకు ఎదురుగా drawback serial numberను declare చేస్తారు; దానితో పాటు నియమాలు కోరే declarations కూడా (ఉదాహరణకు, మీరు Advance Authorisation వాడలేదని). Customs let export order ఇచ్చిన తర్వాత, ఆ తేదీ నుంచి shipping billను మీ drawback claimగా పరిగణిస్తారు.
ఆ తర్వాత డబ్బు దాదాపు యాంత్రికంగా ఒక మార్గంలో వస్తుంది:
- ప్రతి itemకు సరైన drawback serial, unit, పరిమాణంతో shipping bill file అవుతుంది.
- Let export order (LEO) వస్తుంది. Claim ఇప్పుడు record అయింది.
- కార్గో నిజంగా బయలుదేరిన తర్వాత shipping line లేదా airline Export General Manifest (EGM) file చేస్తుంది. EGM లేకపోతే ఎక్స్పోర్ట్కు రుజువు లేదు, రుజువు లేకపోతే drawback లేదు.
- Processing, scroll. Customs systemలో claim process అవుతుంది. ఏదైనా సరిపోలకపోతే query వస్తుంది. Clear అయిన claimsను ఒక drawback scrollగా batch చేస్తారు.
- Customsలో మీ IECకు register చేసిన బ్యాంకు ఖాతాలోకి PFMS ద్వారా చెల్లింపు జరుగుతుంది.
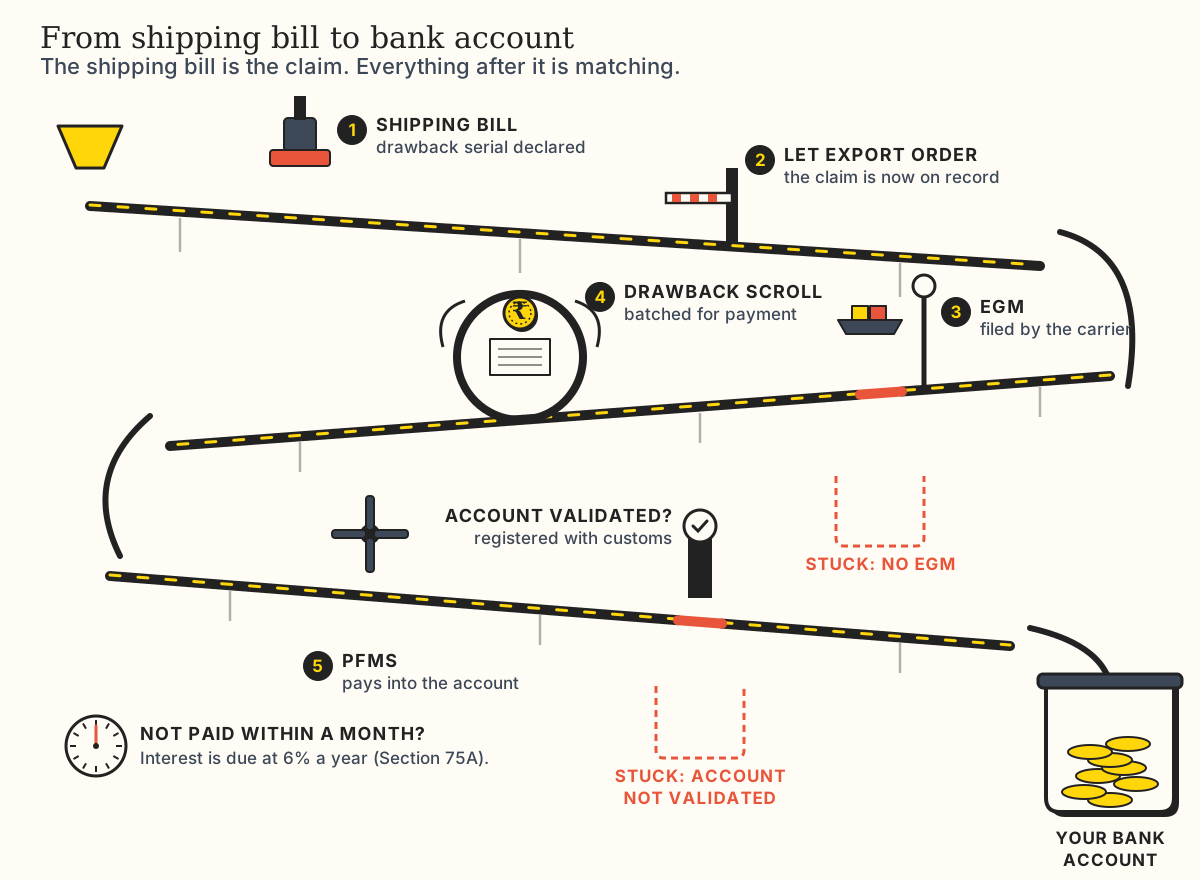
Claim చేసిన ఒక నెలలోపు drawback చెల్లించకపోతే, దానిపై వడ్డీ కూడా చెల్లించాలని Customs Actలోని Section 75A చెబుతుంది. దీని కోసం notify చేసిన rate ఏడాదికి 6%. వడ్డీ కోసం ఒక cheque వస్తుందని ఆశించమని దీని అర్థం కాదు. నెలల తరబడి pendingలో ఉన్న claim అంటే chainలో ఎక్కడో ఏదో ఆగిపోయిందని సంకేతం; అదేమిటో కనుక్కోవడం విలువైనది.
Shipping bill ఆధారంగా ICEGATEలో drawback statusను track చేయవచ్చు. మీరు క్రమం తప్పకుండా ship చేస్తుంటే, ఒక నిర్ణీత schedule ప్రకారం ఎవరైనా దాన్ని తనిఖీ చేసేలా చూసుకోండి. ఆదర్శంగా అది మీ broker పని; కానీ నా అనుభవంలో, మీ వైపు కూడా పేరున్న ఒక వ్యక్తి ఉండాలి. ఎందుకంటే refund ఎవరిదో ఆ కంపెనీ కంటే గట్టిగా దాని వెంట ఎవరూ పడరు.
Drawback ఎందుకు ఆగిపోతుంది
ఒక drawback claim చాలాకాలంగా కదలకుండా ఉంటే, దాదాపు ఎప్పుడూ కారణం వీటిలో ఒకటే:
EGM లేదు, లేదా తప్పుగా ఉంది. EGMను file చేసేది క్యారియర్; మీరు కాదు, మీ broker కూడా కాదు. Shipping line దాన్ని ఆలస్యంగా file చేసినా, తప్పుతో file చేసినా, లేదా shipping bill దానితో సరిపోలకపోయినా, claim కదలదు. ఇదే అత్యంత సాధారణ కారణం; దాన్ని file లేదా amend చేయమని క్యారియర్ లేదా forwarder వెంట పడటమే పరిష్కారం.
బ్యాంకు ఖాతా validate కాలేదు. చెల్లింపులు PFMS ద్వారా వెళ్తాయి; అది customsలో register అయిన ఖాతా వివరాలను validate చేస్తుంది. మూసేసిన ఖాతా, బ్యాంకు విలీనం తర్వాత మారిన IFSC, లేదా పేరులో తేడా ఉంటే, claim sanction అయిన తర్వాత కూడా చెల్లింపు ఆగిపోతుంది. బ్యాంకు, AD code registrationను మొదట్లోనే సరిగ్గా చేసుకోవడం గురించి మా ఎక్స్పోర్ట్ డాక్యుమెంట్ల గైడ్ వివరిస్తుంది.
Drawback serial సరుకుకు సరిపోదు. Shipping billలోని description "100% cotton knitted T-shirts" అని ఉంటుంది, కానీ serial blends కోసం ఉంటుంది; లేదా invoice వర్ణించేదాన్ని schedule వేరే చోట పెడుతుంది. Customs దానిపై query వేస్తుంది. Query ఎంతకాలం అలాగే ఉంటే, డబ్బు కూడా అంతకాలం ఆగుతుంది.
తప్పు unit లేదా పరిమాణం. Cap ఒక్కో piece మీద ఉంటుంది, కానీ పరిమాణం kilogramsలో వెళ్లింది; లేదా piecesను setsగా declare చేశారు. Claimను తప్పు ఆధారంతో లెక్కిస్తారు, లేదా వివరణ కోసం ఆపేస్తారు.
ఎవరూ జవాబు ఇవ్వని query. Queries ICEGATEలో కనిపిస్తాయి. ఎవరూ చూడకపోతే అవి నిశ్శబ్దంగా అక్కడే ఉండిపోతాయి. ఇది జరగాల్సిన దానికంటే చాలా ఎక్కువగా జరుగుతుంది.
వీటిలో ఏదీ సరిచేయడం కష్టం కాదు. వాటిని గమనించకుండా ఉండటమే సులభం. Drawbackతో అసలు సమస్య అదే: కార్గో వెళ్లిపోయింది, కొనుగోలుదారు సంతోషంగా ఉన్నాడు, refund మాత్రం ఎవరూ పట్టించుకోని ఒక line item.
Customs దాన్ని ఎప్పుడు తిరిగి తీసుకుంటుంది
చాలామందిని ఇబ్బంది పెట్టే భాగం ఇదే. ఎక్స్పోర్ట్ నిజమైన అమ్మకం, డబ్బు తిరిగి భారత్కు వస్తుంది అనే అంచనాతోనే drawback చెల్లిస్తారు. FEMA అనుమతించే వ్యవధిలోపు మీ కొనుగోలుదారు చెల్లించకపోతే, Drawback Rulesలోని Rule 18 కింద customs drawbackను తిరిగి వసూలు చేస్తుంది.
అక్టోబర్ 2026 నాటికి, చాలా goods exportsకు realisation వ్యవధి shipment నుంచి తొమ్మిది నెలలు. (నవంబర్ 2025 నుంచి కొంతకాలం దీన్ని 15 నెలలకు పెంచారు, ఆ తర్వాత మళ్లీ తగ్గించారు. ఈ ఏడాది నియమాలు ఒకటి కంటే ఎక్కువసార్లు మారాయి కాబట్టి, సమయం దగ్గరగా ఉన్న ఏ shipment విషయంలోనైనా మీ బ్యాంకుతో నిర్ధారించుకోండి.)
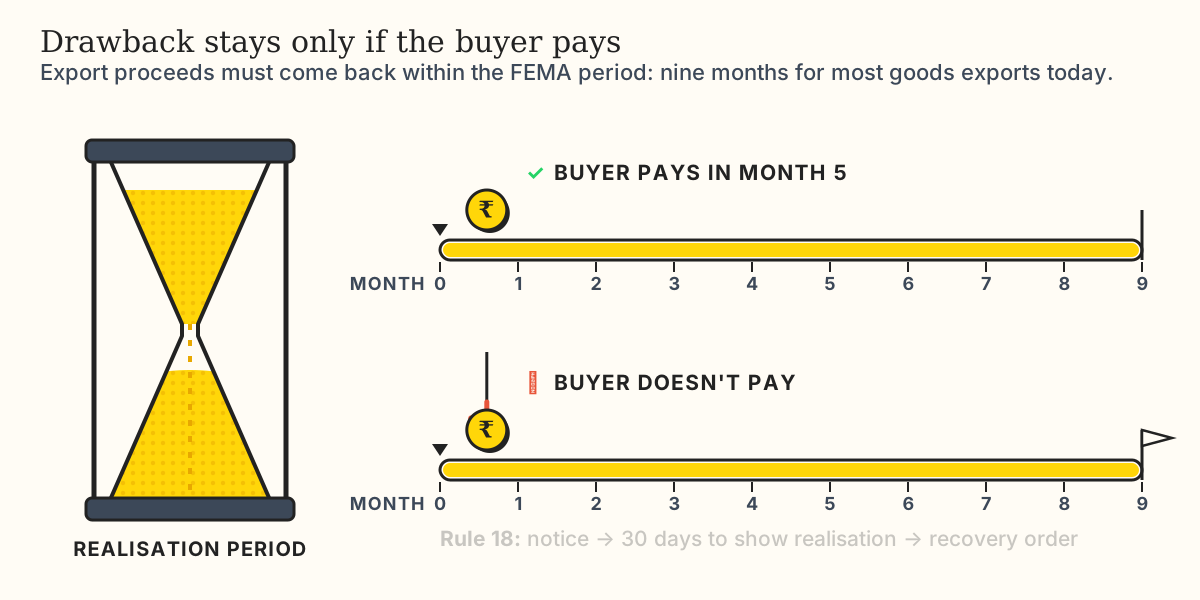
ప్రక్రియ దాదాపు స్థిరమైనది. Proceeds realise అయ్యాయని చూపించమని customs ఒక notice ఇస్తుంది. ఆధారాలు సమర్పించడానికి మీకు 30 రోజులు ఉంటాయి. చూపించలేకపోతే, ఒక order పాస్ చేస్తారు; మీరు drawbackను వడ్డీతో సహా తిరిగి చెల్లించాలి. డబ్బులో కొంత భాగం మాత్రమే వచ్చి ఉంటే, recovery ఆ నిష్పత్తిలోనే ఉంటుంది. డబ్బు తర్వాత వస్తే, నియమాలు అనుమతించే సమయంలోపు, వసూలు చేసిన drawbackను తిరిగి పొందడానికి apply చేయవచ్చు.
వీటన్నిటికీ data మీ బ్యాంకు realisation reporting, అంటే e-BRC నుంచి వస్తుంది. కాబట్టి ఆచరణాత్మక సలహా సరళమైనది: ప్రతి shipping billకు ఎదురుగా మీ బ్యాంకు నిజంగా realisationను report చేస్తోందని నిర్ధారించుకోండి. వచ్చిన డబ్బు సరైన shipping billకు link కాకపోతే, అది అసలు రానే రాని డబ్బులాగే కనిపిస్తుంది.
ECGC insurance claims, RBI ఆమోదించిన write-offs వంటి సందర్భాలకు Rule 18లో మినహాయింపులు ఉన్నాయి. కొనుగోలుదారు నిజంగా default అయితే, ముందుగానే మీ బ్యాంకుతో, మీ brokerతో మాట్లాడండి. Notice వచ్చే వరకు ఆగకండి.
Drawback, RoDTEP, IGST refund మధ్య తేడా
ఈ మూడూ shipping billలోనే కనిపిస్తాయి, మూడూ ఏదో ఒకటి తిరిగి చెల్లిస్తాయి కాబట్టి వీటిని తరచుగా కలిపేస్తుంటారు. కానీ ఇవి వేర్వేరు వాటిని refund చేస్తాయి.
| Duty drawback | RoDTEP | IGST refund | |
|---|---|---|---|
| ఏం తిరిగి ఇస్తుంది | ఇంపోర్టెడ్ ముడి పదార్థాలపై customs duty, ఇంధనంపై central excise | మరెక్కడా refund కాని అంతర్గత పన్నులు, ఉదాహరణకు ఇంధనం, విద్యుత్పై రాష్ట్ర levies | Export invoiceపై చెల్లించిన IGST |
| ఎక్కడ claim చేస్తారు | Shipping billలో, drawback serial ద్వారా | Shipping billలో, RoDTEP declarationతో | Shipping billనే refund claim |
| ఎలా చెల్లిస్తారు | మీ బ్యాంకు ఖాతాలోకి credit | Transferable e-scrip; ఇంపోర్ట్ డ్యూటీ చెల్లించడానికి వాడవచ్చు లేదా అమ్మవచ్చు | మీ బ్యాంకు ఖాతాలోకి credit |
| అతిపెద్ద ప్రమాదం | తప్పు serial, EGM లేకపోవడం, చెల్లింపు రాకపోతే recovery | Filing సమయంలో declare చేయడం మరిచిపోవడం | Shipping bill, GSTR-1 సరిపోలకపోవడం |
ఇవి వేర్వేరు పన్నులను cover చేస్తాయి కాబట్టి, సాధారణంగా మూడూ ఒకే shipping billలో ఉండవచ్చు. మినహాయింపులు మీరు ఏ scheme కింద ఎక్స్పోర్ట్ చేస్తున్నారో దాని నుంచి వస్తాయి. Advance Authorisation, EOU, SEZ status ఒక్కోటి వీటిలో కొన్నిటిని మినహాయిస్తాయి. ముఖ్యంగా RoDTEPను చిన్న చిన్న వ్యవధులుగా పొడిగిస్తూ వచ్చారు; కాబట్టి దాన్ని నమ్ముకునే ముందు మీ shipment తేదీకి అది notify అయి ఉందో నిర్ధారించుకోండి. RoDTEP, drawback రెండింటికీ declaration filing సమయంలోనే సరిగ్గా ఉండాలి. Let export order తర్వాత తప్పిపోయిన RoDTEP declarationను ఎందుకు సరిచేయలేరో మా ఎక్స్పోర్ట్ గైడ్ వివరిస్తుంది.
ఒక చిన్న checklist
Shipping bill file చేసే ముందు:
- Fibre content, blendతో సహా, cartonలో నిజంగా ఉన్నదానికి drawback serial సరైనదేనా?
- Capను కొలిచే unitలోనే పరిమాణం ఉందా?
- Brand rate గురించి ఆలోచించాల్సినంతగా cap మీ drawbackను తగ్గిస్తోందా? File చేసే ముందే నిర్ణయించుకోండి.
- మీరు Advance Authorisation, EOU లేదా SEZ కింద ఎక్స్పోర్ట్ చేస్తున్నారా? అయితే AIR వర్తించదు.
- Customsలో మీ IECకు మీ బ్యాంకు ఖాతా register అయిందా, validate అయిందా?
కార్గో బయలుదేరిన తర్వాత:
- క్యారియర్ EGM file చేసిందా, అది మీ shipping billతో సరిపోలుతోందా?
- Queries, drawback status కోసం ఎవరైనా ICEGATEను తనిఖీ చేస్తున్నారా?
- కొనుగోలుదారు చెల్లించాడా, బ్యాంకు ఆ realisationను ఈ shipping billకు link చేసిందా?
Section 74 కింద తిరిగి బయటకు వెళ్తున్న సరుకు కోసం:
- సరుకు వచ్చినప్పటి గుర్తింపు ఆధారాలు మీ దగ్గర ఉన్నాయా? Serials, ఫోటోలు, packing.
- Clearance నుంచి ఎన్ని నెలలు గడిచాయి? ప్రతి quarterకూ డబ్బు పోతుంది.
తరచుగా అడిగే ప్రశ్నలు
నేను విడిగా drawback claim file చేయాలా?
All Industry Rate drawbackకు అవసరం లేదు. Drawback serial declare చేసిన shipping billనే, let export order వచ్చిన తర్వాత claimగా పరిగణిస్తారు. Rules 6, 7 కింద brand rate applications వేరు; వాటికి తమదైన గడువు ఉంటుంది.
Drawback రావడానికి ఎంత సమయం పడుతుంది?
నిర్ణీత సంఖ్య ఏదీ లేదు. EGM file అయి, ఏ query రాకపోతే, అది చాలా త్వరగానే కదలవచ్చు. Claim చేసిన ఒక నెలలోపు చెల్లించకపోతే customs వడ్డీ చెల్లించాలి. వాస్తవంలో ఆలస్యాలకు దాదాపు ఎప్పుడూ పైన చెప్పిన కారణాల్లో ఒకటే ఉంటుంది: EGM, bank validation, లేదా జవాబు ఇవ్వని query.
ఒకే ఎక్స్పోర్ట్పై drawback, RoDTEP రెండూ claim చేయవచ్చా?
సాధారణంగా చేయవచ్చు. అవి వేర్వేరు పన్నులను refund చేస్తాయి. మీరు ఎక్స్పోర్ట్ చేసే scheme వాటిలో ఒకదాన్ని మినహాయించవచ్చు; కాబట్టి మీ దగ్గర Advance Authorisation ఉన్నా, మీరు EOU లేదా SEZ యూనిట్గా పనిచేస్తున్నా తనిఖీ చేసుకోండి.
ఎక్స్పోర్ట్లపై IGST చెల్లించి refund claim చేస్తే drawback వస్తుందా?
ప్రస్తుత All Industry Rates ముడి పదార్థాలపై customs dutyని, ఇంధనంపై central exciseను cover చేస్తాయి; GSTని కాదు. మీ IGST refund విడి claim; సాధారణంగా రెండూ ఒకే shipping billలో ఉంటాయి.
నా కొనుగోలుదారు ఆలస్యంగా చెల్లిస్తే ఏమవుతుంది?
Realisation వ్యవధి తర్వాత డబ్బు వచ్చి, అప్పటికే మీరు drawbackను తిరిగి చెల్లించాల్సి వచ్చి ఉంటే, realisation రుజువుతో దాన్ని తిరిగి పొందడానికి apply చేయవచ్చు. ఆలస్యం ముందే తెలిసిన సమస్య అయితే, గడువు ముగిసిన తర్వాత కాకుండా ముందే extension గురించి మీ బ్యాంకుతో మాట్లాడండి.
నేను తయారీదారును కాదు, merchant exporterని. నేను drawback claim చేయవచ్చా?
చేయవచ్చు. All Industry Rate drawback shipping billలో పేరున్న ఎక్స్పోర్టర్కే వెళ్తుంది; సరుకును మీరే తయారు చేసినా, ఒక ఫ్యాక్టరీ నుంచి కొన్నా. Merchant exporterకు brand rate కష్టం, ఎందుకంటే అది తయారీదారు ముడి పదార్థాల data మీద ఆధారపడుతుంది; కాబట్టి ఫ్యాక్టరీ తన bills of entry, consumption లెక్కలను మీతో పంచుకోవాల్సి ఉంటుంది.
సంక్షిప్తంగా
భారత్లో ఉండిపోని సరుకుపై వసూలు చేసిన డ్యూటీని customs తిరిగి ఇవ్వడమే drawback. తయారీదారులకు ఇది ఒక్కో unitపై capతో కూడిన FOB శాతం; shipping billలోనే claim చేస్తారు. నేరుగా తిరిగి బయటకు వెళ్లే సరుకుకు, వాడకపోతే 98%, వాడితే గడిచిన ప్రతి quarterకూ తక్కువ.
Claim చేయడం సులభం. దాన్ని నిలబెట్టుకోవడమే అసలు పని: సరైన serial, సరైన unit, సరిపోలే EGM, validate అయ్యే బ్యాంకు ఖాతా, సమయానికి చెల్లించే కొనుగోలుదారు. వీటిలో ప్రతిదీ ఒక చిన్న తనిఖీ. వాటిలో ఏ ఒక్కదాన్ని వదిలేసినా, నిశ్శబ్దంగా రావాల్సిన refund నెలల తర్వాత ఒక noticeగా మారుతుంది.
Trinity Freight Services చెన్నై, బెంగళూరు నుంచి export clearanceను నిర్వహిస్తుంది. మీతో కలిసి drawback serials ఎంచుకుంటాం, మొదట్లోనే ప్రతి refundను declare చేస్తూ shipping bills file చేస్తాం, కార్గో బయలుదేరిన తర్వాత కూడా EGM, drawback statusను తనిఖీ చేస్తూనే ఉంటాం. Section 74 కింద తిరిగి బయటకు వెళ్తున్న సరుకు ఉన్నా, నెలల తరబడి ఆగిపోయిన drawback claim ఉన్నా, మమ్మల్ని సంప్రదించండి.