Duty drawback என்பது, இம்போர்ட் செய்யப்பட்ட சரக்குகள் அல்லது இம்போர்ட் செய்யப்பட்ட மூலப்பொருட்கள் மீது நீங்கள் செலுத்திய கஸ்டம்ஸ் டியூட்டியை, அந்தச் சரக்குகள் (அல்லது அவற்றிலிருந்து தயாரிக்கப்பட்ட பொருட்கள்) மீண்டும் இந்தியாவை விட்டு வெளியேறும்போது திரும்பப் பெறுவது. இதன் பின்னால் இருக்கும் யோசனை பழையது, எளிமையானது: ஒரு நாடு சரக்குகளை எக்ஸ்போர்ட் செய்ய வேண்டும், வரிகளை அல்ல. உங்கள் T-shirt-இல் உள்ள polyester நூல் சென்னையில் இறங்கியபோது basic customs duty செலுத்தியிருந்தால், Hamburg-இல் உள்ள ஒரு buyer அந்த T-shirt-க்குக் கொடுக்கும் விலைக்குள் அந்த டியூட்டி உட்கார்ந்திருக்கக் கூடாது.
நடைமுறையில், இந்திய எக்ஸ்போர்ட்டில் அதிகம் கண்டுகொள்ளப்படாத refund-களில் drawback-ம் ஒன்று. claim செய்வது கடினம் என்பதால் அல்ல. பெரும்பாலான எக்ஸ்போர்ட்டர்களுக்கு, தனி விண்ணப்பம் எதுவும் இல்லாமல் shipping bill-இலேயே இது claim செய்யப்படுகிறது. ஒரு பீஸுக்கு தொகை சிறியதாகத் தெரிவதாலும், விதிகள் ஒரு சட்டம், ஒரு rules தொகுப்பு மற்றும் 150 பக்க rate schedule என்று பரவிக்கிடப்பதாலும், கார்கோ கப்பலேறிப் பல வாரங்கள் கழித்து பணம் அமைதியாக வங்கிக் கணக்கில் வந்து சேர்வதாலும்தான் இது கண்டுகொள்ளப்படுவதில்லை. ஒரு பீஸுக்குச் சிறிய தொகை, ஒரு வருட ஷிப்மென்ட்களில் பெரிதாகச் சேர்ந்துவிடும்.
இரண்டு வகை drawback, All Industry Rate மற்றும் அதன் cap உண்மையில் எப்படி வேலை செய்கின்றன, எப்போது அதற்குப் பதிலாக brand rate தேவை, பணம் எப்படி வருகிறது, பலர் தாமதமாகத் தெரிந்துகொள்ளும் விஷயம் — drawback-ஐத் திரும்ப எடுத்துக்கொள்ள முடியும் — ஆகியவற்றை இந்த வழிகாட்டி விளக்குகிறது.
இரண்டு வகை drawback, ஒரே பெயர்
"Drawback" என்பதை ஒரே திட்டம் போல மக்கள் சொல்கிறார்கள். ஆனால் Customs Act-இல் உண்மையில் இரண்டு உள்ளன, அவை மிகவும் வேறுபட்ட முறையில் வேலை செய்கின்றன.
Section 74 மீண்டும் எக்ஸ்போர்ட் செய்யப்படும் இம்போர்ட் சரக்குகளுக்குப் பொருந்தும். நீங்கள் ஒன்றை இம்போர்ட் செய்து, அதற்கு டியூட்டி செலுத்தியிருக்கிறீர்கள், இப்போது அது திரும்ப வெளியே போகிறது. Acceptance test-இல் தோல்வியடைந்து சப்ளையரிடம் திரும்பும் ஒரு இயந்திரம். விற்காத கண்காட்சிச் சரக்கு. தவறாக வந்த ஒரு consignment. அதே சரக்குகள் வெளியேறுகின்றன, அவற்றுக்கு நீங்கள் செலுத்திய டியூட்டியின் பெரும்பகுதி உங்களுக்குத் திரும்பக் கிடைக்கிறது.
Section 75 எக்ஸ்போர்ட் செய்யப்படும் ஒரு பொருளை தயாரிக்க பயன்படுத்தப்பட்ட இம்போர்ட் மூலப்பொருட்களுக்குப் பொருந்தும். நூல் துணியாகிறது, துணி சட்டையாகிறது. இம்போர்ட் செய்த ஸ்டீல் ஒரு forged auto part ஆகிறது. வெளியேறும் சரக்குகள் உள்ளே வந்த அதே சரக்குகள் அல்ல, எனவே ஒரு குறிப்பிட்ட bill of entry-யில் நீங்கள் செலுத்தியதை கஸ்டம்ஸ் அப்படியே திருப்பித் தர முடியாது. அதற்குப் பதிலாக, ஒரு பொருளைத் தயாரிக்க வழக்கமாக எவ்வளவு டியூட்டி செல்கிறது என்று அரசாங்கம் கணக்கிட்டு, அதை ஒரு rate-ஆகத் திருப்பிச் செலுத்துகிறது.
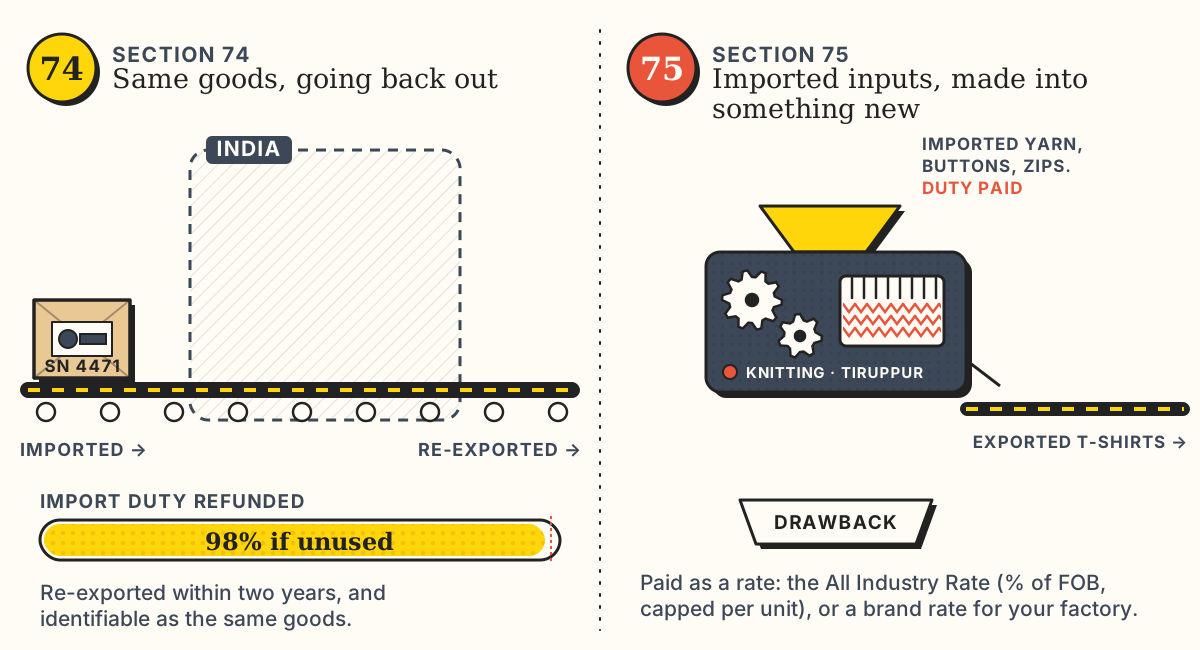
பெரும்பாலான எக்ஸ்போர்ட்டர்கள் முழுக்க Section 75-இலேயே இருக்கிறார்கள். நீங்கள் தயாரித்து எக்ஸ்போர்ட் செய்தால், அதுதான் உங்கள் drawback. Section 74 எப்போதாவதுதான் வருகிறது, பொதுவாக ஒரு இம்போர்ட்டில் ஏதாவது தவறு நடக்கும்போது. அந்தச் சூழ்நிலைகள் ஏற்கனவே பணம் செலவழிக்க வைப்பதால்தான் அதைத் தெரிந்துவைத்திருப்பது பயனுள்ளது.
All Industry Rates மற்றும் cap
Section 75-க்கு, இயல்பான வழி All Industry Rate, சுருக்கமாக AIR. ஒரு Drawback Committee, ஒரு தொழிலில் உள்ள வழக்கமான உற்பத்தியாளர்கள் தங்கள் மூலப்பொருட்களுக்கு எவ்வளவு டியூட்டி செலுத்துகிறார்கள் என்று ஆய்வு செய்கிறது; ஒவ்வொரு பொருளுக்கும் ஒரு rate-ஐ அரசாங்கம் ஒரு schedule-இல் அறிவிக்கிறது. தற்போதைய schedule Notification 77/2023-Customs (N.T.); இது 30 அக்டோபர் 2023 முதல் அமலுக்கு வந்தது, அதன்பின் திருத்தங்கள் செய்யப்பட்டுள்ளன, பெரும்பாலும் தங்க, வெள்ளி நகைகளுக்கு.
2017-இல் GST வந்ததிலிருந்து, இந்த rate-கள் முக்கியமாக இம்போர்ட் மூலப்பொருட்கள் மீதான கஸ்டம்ஸ் டியூட்டியையும், எரிபொருளுக்கு இன்னும் பொருந்தும் central excise-ஐயும் பிரதிபலிக்கின்றன. உங்கள் GST, input tax credit அல்லது IGST refund மூலம் தனியாகக் கையாளப்படுகிறது; எனவே 2000-களில் இருந்தது போல drawback இப்போது பெரிய தொகை அல்ல. ஆனாலும் அது முக்கியம். குறைந்த லாப வரம்புள்ள எக்ஸ்போர்ட்டில், FOB-இல் 2% முதல் 4% என்பது பெரும்பாலும் ஒரு நல்ல ஆர்டருக்கும் மோசமான ஆர்டருக்கும் இடையிலான வித்தியாசம்.
Schedule-இல் உள்ள ஒவ்வொரு entry-யிலும் நீங்கள் சேர்த்துப் படிக்க வேண்டிய நான்கு விஷயங்கள் உள்ளன:
| Column | அதன் பொருள் | உதாரணம்: cotton T-shirt |
|---|---|---|
| Tariff item | Shipping bill-இல் நீங்கள் declare செய்யும் drawback serial எண் | 610901 |
| Unit | Cap எதன் அடிப்படையில் அளக்கப்படுகிறது | Piece |
| Rate | FOB மதிப்பின் சதவீதம் (சில நேரங்களில் ஒரு unit-க்கு நிலையான தொகை) | 3.1% |
| Cap | Rate எவ்வளவு வந்தாலும், ஒரு unit-க்கான அதிகபட்ச drawback | ₹12 |
Drawback tariff items, customs tariff-உடன் நான்கு இலக்க heading அளவில் மட்டுமே ஒத்துப்போகின்றன. அதற்குக் கீழே, schedule-க்குத் தனி பிரிவுகள் உள்ளன. Cotton T-shirt-கள் 610901-இன் கீழ், cotton மற்றும் man-made fibre கலவைகள் 610902-இன் கீழ், இப்படியே தொடர்கிறது. சரியான serial-ஐத் தேர்ந்தெடுப்பது ஒரு classification வேலை, உங்கள் invoice HS code-ஐப் பார்த்து எடுப்பது அல்ல. நம் HS codes வழிகாட்டியைப் படித்திருந்தால், இதுவும் அதே ஒழுங்குதான், வேறொரு பட்டியலுக்குப் பொருந்துகிறது.
பலர் கவனிக்காத பகுதி: cap
இங்குதான் எக்ஸ்போர்ட்டர்கள் ஆச்சரியப்படுகிறார்கள். Rate என்பது FOB-இன் சதவீதம், ஆனால் cap என்பது ஒரு unit-க்கு நிலையான ரூபாய் தொகை. எனவே உங்கள் பொருள் எவ்வளவு விலை அதிகமோ, சதவீதம் அவ்வளவு குறைவாகவே முக்கியம்.
திருப்பூரில் உள்ள ஒரு knitwear எக்ஸ்போர்ட்டர் சென்னை வழியாக 20,000 cotton T-shirt-களை அனுப்புகிறார் என்று வைத்துக்கொள்வோம்.
- ஒரு பீஸ் FOB ₹240 என்றால்: 3.1% என்பது ஒரு T-shirt-க்கு ₹7.44. அது ₹12 cap-க்குக் கீழே, எனவே முழு rate-ம் பொருந்தும். ஆர்டர் மீதான drawback: ₹1,48,800.
- ஒரு பீஸ் FOB ₹480 என்றால்: 3.1% என்பது ஒரு T-shirt-க்கு ₹14.88 ஆகும். Cap அதை ₹12-இல் நிறுத்துகிறது. ஆர்டர் மீதான drawback: ₹2,40,000; அதாவது effective rate 3.1% அல்ல, 2.5%.
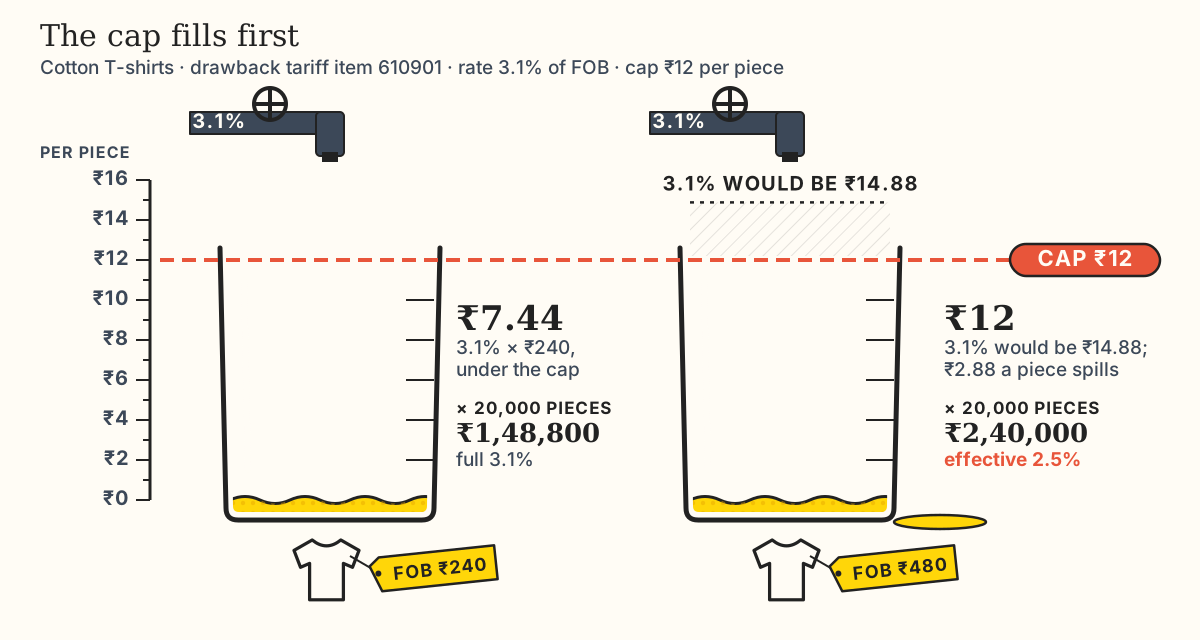
அதனால்தான் premium எக்ஸ்போர்ட்டர்கள் எப்போதும் invoice அடிப்படையில் அல்ல, ஒரு unit அடிப்படையில் கணக்குப் போட வேண்டும். Rate கொடுக்க வேண்டியதில் பெரும்பகுதியை cap தின்றுவிட்டால், brand rate பொருத்தமானதா என்று பார்ப்பது பயனுள்ளது. அதைப் பற்றி கீழே விரிவாக.
Unit-ம் மக்கள் எதிர்பார்ப்பதைவிட அதிகம் முக்கியம். சில entries-க்கு ஒரு பீஸுக்கு cap, சிலவற்றுக்கு ஒரு கிலோவுக்கு, சிலவற்றுக்கு ஒரு குறிப்பிட்ட உள்ளடக்கத்தின் (silk, silver) ஒரு கிலோவுக்கு. உங்கள் shipping bill-இல் quantity தவறான unit-இல் declare செய்யப்பட்டால், cap தவறான அடிப்படையில் கணக்கிடப்படும்; claim-க்கு query வரும், அல்லது தவறாகப் பணம் வழங்கப்படும்.
சிறிய தொகை விதிகள்
இவை அனைத்துக்கும் கீழே சில குறைந்தபட்ச வரம்புகள் உள்ளன:
- Drawback Rules, 2017-இன் Rule 8-இன் கீழ், ஒரு drawback rate FOB மதிப்பில் 1%-க்குக் குறைவாக இருந்தால் அது நிர்ணயிக்கப்படாது, ஷிப்மென்ட் மீதான drawback ₹500-க்கு மேல் இருந்தால் தவிர.
- Customs Act-இன் Section 76, ஒரு claim-இல் ₹50-க்குக் குறைவான drawback-ஐயும், சரக்கின் சந்தை விலை drawback-ஐவிடக் குறைவாக இருக்கும் நிலையிலும் drawback-ஐத் தடுக்கிறது. இரண்டாவது விதி, refund-களை வசூலிக்க குப்பையை எக்ஸ்போர்ட் செய்வதைத் தடுக்கவே உள்ளது.
AIR பொருந்தவே பொருந்தாத இடங்கள்
Schedule rate-கள் பொருந்தாத சூழ்நிலைகளை notification பட்டியலிடுகிறது. பொதுவானவை:
- Advance Authorisation அல்லது DFIA-இன் கீழ் தயாரிக்கப்பட்ட சரக்குகள், ஏனெனில் மூலப்பொருட்களை ஏற்கனவே டியூட்டி இல்லாமல் இம்போர்ட் செய்துவிட்டீர்கள். (ஆடைகளுக்கான Special Advance Authorisation-க்குத் தனியாகக் குறைக்கப்பட்ட அட்டவணை உண்டு.)
- 100% EOU, அல்லது SEZ, FTZ, EPZ-இல் உள்ள ஒரு unit தயாரித்த அல்லது எக்ஸ்போர்ட் செய்த சரக்குகள்.
- Section 65-இன் கீழ் customs bonded manufacturing warehouse-இல் தயாரிக்கப்பட்ட சரக்குகள்.
ஒவ்வொரு முறையும் தர்க்கம் ஒன்றுதான். Drawback நீங்கள் செலுத்திய டியூட்டியைத் திருப்பித் தருகிறது. ஒரு திட்டம் ஏற்கனவே அந்த டியூட்டியைத் தவிர்க்க அனுமதித்திருந்தால், திருப்பித் தர எதுவும் இல்லை.
Schedule பொருந்தாதபோது: brand rates
All Industry Rate என்பது ஒரு சராசரி. உங்கள் தொழிற்சாலை சராசரியாக இல்லாதவரை சராசரிகள் சரிதான். Brand rate என்பது உங்கள் பொருளுக்கு, நீங்கள் உங்கள் மூலப்பொருட்களுக்கு உண்மையில் செலுத்திய டியூட்டியின் அடிப்படையில் நிர்ணயிக்கப்படும் drawback rate. இரண்டு சூழ்நிலைகளில் நீங்கள் அதை நாடுவீர்கள்.
Rate இல்லை, அல்லது rate nil. உங்கள் பொருள் schedule-இல் இல்லை, அல்லது அதற்கு எதிரே schedule nil என்று காட்டுகிறது. Drawback Rules-இன் Rule 6, ஒரு rate நிர்ணயிக்கக் கோரி விண்ணப்பிக்க அனுமதிக்கிறது.
Rate உங்களுக்கு மிகக் குறைவு. Rule 7-இன் கீழ், உங்கள் பொருளுக்கான AIR, மூலப்பொருட்களுக்கு நீங்கள் உண்மையில் செலுத்திய டியூட்டியின் ஐந்தில் நான்கு பங்கைவிடக் குறைவாக இருந்தால், special brand rate-க்கு விண்ணப்பிக்கலாம். இம்போர்ட் செய்யப்பட்ட பாகங்களை அதிக அளவில் பயன்படுத்தும் பொருட்களில் இது நடக்கும்; அங்கு தொழில் சராசரி, நீங்கள் செய்வதைவிட அதிக உள்நாட்டு sourcing-ஐக் கருதுகிறது.
எதுவாக இருந்தாலும், let export order-இலிருந்து மூன்று மாதங்களுக்குள், உண்மையான தரவுகளுடன் விண்ணப்பம் செல்ல வேண்டும்: input-output விகிதங்கள், இம்போர்ட் மூலப்பொருட்களுக்கான bills of entry, invoices மற்றும் டியூட்டி செலுத்திய ஆதாரம். கஸ்டம்ஸ் காலக்கெடுவை நீட்டிக்கலாம், ஆனால் நீட்டிப்புக்குக் கட்டணம் உண்டு, உண்மையான தாமதங்களுக்கு மட்டுமே அவை. தாமதமான விண்ணப்பங்கள் பற்றி கஸ்டம்ஸின் சொந்த public notices-களே புகார் சொல்கின்றன, எனவே மென்மையான அணுகுமுறையை எதிர்பார்க்க வேண்டாம்.
தெரிந்துகொள்ள வேண்டிய ஒரு பொறி உண்டு. Shipping bill-இல் AIR-ஐ claim செய்துவிட்டால், அதே எக்ஸ்போர்ட்டுக்குப் பின்னர் Rule 7 brand rate-க்கு விண்ணப்பிக்க முடியாது. எந்த வழியில் போகிறீர்கள் என்பதை shipping bill ஃபைல் செய்யப்படுவதற்கு முன்பே முடிவு செய்யுங்கள். பெரும்பாலான எக்ஸ்போர்ட்டர்களுக்கு AIR எளிமையானது, போதுமானது. தொகைகள் பெரியதாகவும் இடைவெளி உண்மையாகவும் இருக்கும்போதுதான் brand rate-க்கான ஆவண வேலை மதிப்புள்ளது.
Section 74-இன் கீழ் இம்போர்ட் சரக்குகளை மீண்டும் எக்ஸ்போர்ட் செய்வது
Section 74-ஐ மக்கள் ஒரு மோசமான வாரத்தில்தான் கண்டுபிடிக்கிறார்கள். இம்போர்ட் செய்த ஒரு இயந்திரம் installation-இல் தோல்வியடைகிறது. ஒரு buyer ஒரு consignment-ஐ நிராகரிக்கிறார். ரத்தாகிப்போன ஒரு project-க்காக உபகரணம் வருகிறது. சரக்குகள் திரும்பப் போகின்றன, நீங்கள் ஏற்கனவே டியூட்டி செலுத்திவிட்டீர்கள்.
சரக்குகள் பயன்படுத்தப்படாமல் மீண்டும் எக்ஸ்போர்ட் செய்யப்பட்டால், இம்போர்ட் டியூட்டியில் 98% திரும்பக் கிடைக்கும். Section 74-இன் கீழ் நிபந்தனைகள்:
- நீங்கள் இம்போர்ட் செய்த அதே சரக்குகள் என்று எளிதில் அடையாளம் காண முடிய வேண்டும். Serial எண்கள், குறியீடுகள், அசல் packing, வந்தபோது எடுத்த புகைப்படங்கள். அசல் bill of entry-யுடன் ஒப்பிட்டு கஸ்டம்ஸ் அவற்றைப் பரிசோதிக்கும்.
- இம்போர்ட் டியூட்டி செலுத்திய இரண்டு வருடங்களுக்குள் அவை எக்ஸ்போர்ட்டுக்காக entry செய்யப்பட வேண்டும். போதுமான காரணம் இருந்தால் Board இதை நீட்டிக்கலாம், ஆனால் நீட்டிப்பை நம்பித் திட்டமிட வேண்டாம்.
சரக்குகள் இந்தியாவில் பயன்படுத்தப்பட்டிருந்தால், அவை கஸ்டம்ஸ் கட்டுப்பாட்டுக்கு வெளியே எவ்வளவு காலம் இருந்தன என்பதைப் பொறுத்து refund குறையும். பயன்படுத்தப்பட்ட சரக்குகளுக்கான தற்போதைய notification-இன் கீழ், இது காலாண்டுக்குக் காலாண்டு குறைந்து, 18 மாதங்களுக்குப் பிறகு nil ஆகிறது.
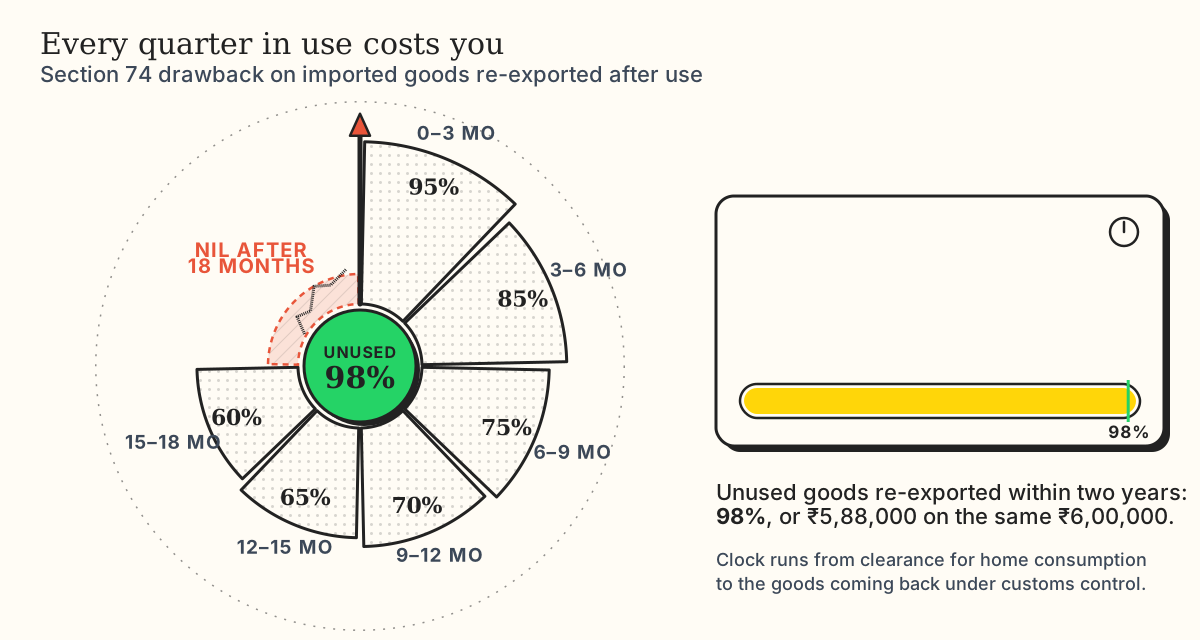
| Clearance-க்கும் மீண்டும் எக்ஸ்போர்ட்டுக்கும் இடையிலான காலம் | பயன்படுத்தப்பட்ட சரக்குகளுக்கான drawback |
|---|---|
| 3 மாதங்கள் வரை | 95% |
| 3 முதல் 6 மாதங்கள் | 85% |
| 6 முதல் 9 மாதங்கள் | 75% |
| 9 முதல் 12 மாதங்கள் | 70% |
| 12 முதல் 15 மாதங்கள் | 65% |
| 15 முதல் 18 மாதங்கள் | 60% |
| 18 மாதங்களுக்கு மேல் | Nil |
சென்னையில் உள்ள ஒரு auto component உற்பத்தியாளர் ஒரு CNC spindle-ஐ இம்போர்ட் செய்து ₹6,00,000 டியூட்டி செலுத்தினார் என்று வைத்துக்கொள்வோம். அது acceptance test-இல் தோல்வியடைந்து, பெட்டியிலிருந்து எடுக்கப்பட்டு, தொடப்படாமல் ஜெர்மனிக்குத் திரும்புகிறது. Drawback: ₹5,88,000. பிரச்சினை தெரிவதற்கு முன் அது install செய்யப்பட்டு ஐந்து மாதங்கள் ஓடியிருந்தால், drawback 85%, அதாவது ₹5,10,000. 20 மாதங்களில், எதுவும் இல்லை.
இரண்டு நடைமுறை விஷயங்கள். முதலாவது, சரக்குகள் வந்த நாளிலிருந்தே அடையாள ஆதாரங்களை வைத்திருங்கள். Nameplate-ஐ யாரும் புகைப்படம் எடுக்கவில்லை என்றால், ஒரு வருடம் கழித்து ஒரு இயந்திரம் "அதே சரக்குதான்" என்று நிரூபிப்பது மிகக் கடினம். இரண்டாவது, சப்ளையருடன் பேச்சுவார்த்தை நடத்துவதற்கு முன் காலத்தைச் சரிபாருங்கள். மாற்று இயந்திரம் விரைவாக அனுப்பப்பட்டு, பழுதான யூனிட் இன்னும் ஆறு மாதங்கள் உங்கள் தொழிற்சாலையில் கிடந்தால், refund-இல் பெரும்பகுதியை அது அமைதியாகக் கரைத்துவிடும்.
Claim எப்படிப் பணமாக வருகிறது
AIR drawback-க்கு தனி claim form இல்லை. Shipping bill-தான் claim. உங்கள் customs broker ஒவ்வொரு item-க்கும் எதிராக drawback serial எண்ணை declare செய்கிறார், விதிகள் கேட்கும் declarations-உடன் (உதாரணமாக, நீங்கள் Advance Authorisation பயன்படுத்தவில்லை என்பது). கஸ்டம்ஸ் let export order வழங்கியதும், அந்தத் தேதியிலிருந்து shipping bill உங்கள் drawback claim-ஆகக் கருதப்படுகிறது.
அதன்பின், பணம் ஓரளவு இயந்திரத்தனமான பாதையில் செல்கிறது:
- ஒவ்வொரு item-க்கும் சரியான drawback serial, unit மற்றும் quantity-யுடன் shipping bill ஃபைல் செய்யப்படுகிறது.
- Let export order (LEO) வழங்கப்படுகிறது. இப்போது claim பதிவில் உள்ளது.
- கார்கோ உண்மையில் புறப்பட்டதும், shipping line அல்லது airline Export General Manifest (EGM)-ஐ ஃபைல் செய்கிறது. EGM இல்லையென்றால், எக்ஸ்போர்ட்டுக்கு ஆதாரம் இல்லை, drawback இல்லை.
- Processing மற்றும் scroll. Claim கஸ்டம்ஸ் system-இல் process செய்யப்படுகிறது. ஏதாவது பொருந்தவில்லை என்றால், query வரும். Clear ஆன claims ஒரு drawback scroll-இல் தொகுக்கப்படுகின்றன.
- உங்கள் IEC-க்கு எதிராகக் கஸ்டம்ஸில் பதிவுசெய்யப்பட்ட வங்கிக் கணக்குக்கு PFMS மூலம் பணம் வருகிறது.
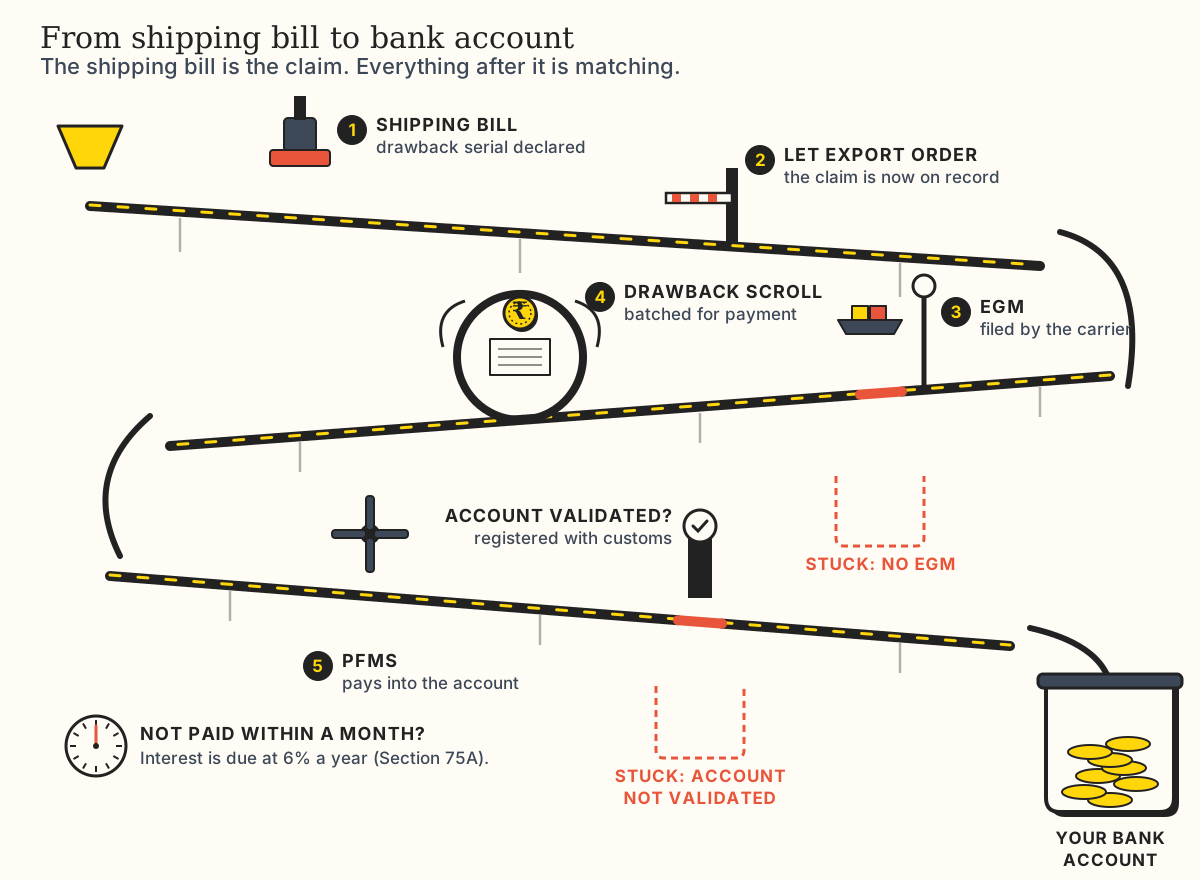
Claim செய்த ஒரு மாதத்துக்குள் drawback வழங்கப்படவில்லை என்றால், கூடுதலாக வட்டி செலுத்தப்பட வேண்டும் என்று Customs Act-இன் Section 75A சொல்கிறது. இதற்கு அறிவிக்கப்பட்ட rate ஆண்டுக்கு 6%. அதற்காக வட்டிக்கு ஒரு cheque வரும் என்று எதிர்பார்க்க வேண்டும் என்று அர்த்தமில்லை. பல மாதங்களாக நிலுவையில் இருக்கும் claim, சங்கிலியில் ஏதோ சிக்கியிருக்கிறது என்பதற்கான அறிகுறி; அது என்ன என்று கண்டுபிடிப்பது பயனுள்ளது.
Shipping bill-க்கு எதிராக ICEGATE-இல் drawback status-ஐப் பார்க்கலாம். நீங்கள் தொடர்ந்து ஷிப்மென்ட் அனுப்பினால், யாராவது ஒருவர் அதை முறையாகச் சரிபார்க்க வேண்டும். அது உங்கள் broker ஆக இருப்பது நல்லது, ஆனால் என் அனுபவத்தில் உங்கள் பக்கத்திலும் பெயர் குறிப்பிட்ட ஒருவர் இருக்க வேண்டும்; ஏனெனில் ஒரு refund-ஐ, அது சொந்தமான நிறுவனத்தைவிடத் தீவிரமாக யாரும் துரத்துவதில்லை.
Drawback ஏன் சிக்கிக்கொள்கிறது
ஒரு drawback claim நீண்ட நாட்களாக நகராமல் இருந்தால், அது கிட்டத்தட்ட எப்போதும் இவற்றில் ஒன்றாக இருக்கும்:
EGM இல்லை அல்லது தவறு. EGM-ஐ ஃபைல் செய்வது கேரியர், நீங்களோ உங்கள் broker-ஓ அல்ல. Shipping line அதைத் தாமதமாக ஃபைல் செய்தால், பிழையுடன் ஃபைல் செய்தால், அல்லது shipping bill அதனுடன் இணையவில்லை என்றால், claim நகர முடியாது. இதுதான் மிகப் பொதுவான காரணம்; தீர்வு, கேரியரையோ forwarder-ஐயோ ஃபைல் செய்யவோ திருத்தவோ துரத்துவது.
வங்கிக் கணக்கு validate ஆகவில்லை. பணம் PFMS மூலம் செல்கிறது; அது கஸ்டம்ஸில் பதிவுசெய்யப்பட்ட கணக்கு விவரங்களை validate செய்கிறது. மூடப்பட்ட கணக்கு, வங்கி இணைப்புக்குப் பின் மாறிய IFSC, அல்லது பெயர் பொருந்தாமை, claim sanction ஆன பிறகும் பணத்தை நிறுத்திவிடும். வங்கி மற்றும் AD code பதிவைத் தொடக்கத்திலேயே சரியாகச் செய்வது பற்றி நம் export documents வழிகாட்டி விளக்குகிறது.
Drawback serial சரக்குடன் பொருந்தவில்லை. Shipping bill-இல் உள்ள விவரம் "100% cotton knitted T-shirts" என்கிறது, ஆனால் serial கலவைகளுக்கானது; அல்லது invoice விவரிக்கும் பொருளை schedule வேறு இடத்தில் வைக்கிறது. கஸ்டம்ஸ் query எழுப்பும். Query எவ்வளவு நேரம் கிடக்கிறதோ, பணமும் அவ்வளவு நேரம் கிடக்கும்.
தவறான unit அல்லது quantity. Cap ஒரு பீஸுக்கு, ஆனால் quantity கிலோவில் போனது, அல்லது பீஸ்கள் set-களாக declare செய்யப்பட்டன. Claim தவறான அடிப்படையில் கணக்கிடப்படும், அல்லது விளக்கத்துக்காக நிறுத்தி வைக்கப்படும்.
யாரும் பதில் சொல்லாத query. Queries ICEGATE-இல் தெரியும். யாரும் கவனிக்கவில்லை என்றால், அவை அமைதியாக அங்கேயே கிடக்கும். இது நடக்க வேண்டியதைவிட அதிகமாகவே நடக்கிறது.
இவற்றில் எதுவும் சரிசெய்யக் கடினமானது அல்ல. கவனிக்காமல் விடுவது எளிது, அவ்வளவுதான். Drawback-இன் முழுப் பிரச்சினையும் அதுதான்: கார்கோ போய்விட்டது, buyer திருப்தி, refund என்பது யாரும் கவனிக்காத ஒரு வரி.
கஸ்டம்ஸ் எப்போது அதைத் திரும்ப எடுக்கிறது
மக்களைச் சிக்கவைக்கும் பகுதி இதுதான். எக்ஸ்போர்ட் ஒரு உண்மையான விற்பனை, பணம் இந்தியாவுக்குத் திரும்பி வரும் என்ற அனுமானத்தில்தான் drawback வழங்கப்படுகிறது. FEMA அனுமதிக்கும் காலத்துக்குள் உங்கள் buyer பணம் செலுத்தவில்லை என்றால், Drawback Rules-இன் Rule 18-இன் கீழ் கஸ்டம்ஸ் drawback-ஐத் திரும்ப வசூலிக்கும்.
பெரும்பாலான சரக்கு எக்ஸ்போர்ட்டுகளுக்கு, அக்டோபர் 2026 நிலவரப்படி realisation காலம் ஷிப்மென்ட்டிலிருந்து ஒன்பது மாதங்கள். (நவம்பர் 2025 முதல் சிறிது காலம் இது 15 மாதங்களாக நீட்டிக்கப்பட்டது, பின்னர் மீண்டும் குறைந்தது. இந்த ஆண்டு விதிகள் ஒன்றுக்கு மேற்பட்ட முறை மாறியதால், காலம் நெருக்கமாக இருக்கும் எந்த ஷிப்மென்ட்டுக்கும் உங்கள் வங்கியிடம் சரிபாருங்கள்.)
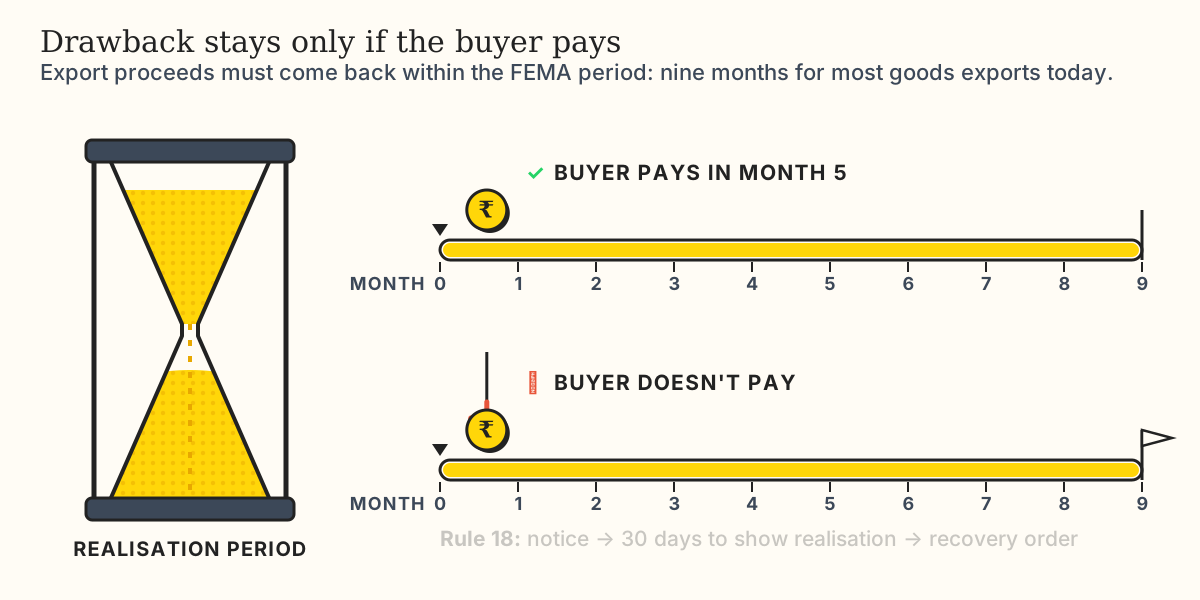
நடைமுறை ஓரளவு நிலையானது. பணம் realise ஆனதைக் காட்டுமாறு கஸ்டம்ஸ் ஒரு notice அனுப்புகிறது. ஆதாரத்தைச் சமர்ப்பிக்க உங்களுக்கு 30 நாட்கள் கிடைக்கும். முடியவில்லை என்றால், ஒரு order பிறப்பிக்கப்படும், drawback-ஐ வட்டியுடன் திருப்பிச் செலுத்த வேண்டும். பணத்தில் ஒரு பகுதி மட்டும் வந்திருந்தால், recovery அதற்கு விகிதாசாரமாக இருக்கும். பணம் பின்னர் வந்தால், விதிகள் அனுமதிக்கும் காலத்துக்குள், திரும்ப எடுக்கப்பட்ட drawback-ஐத் திரும்பப் பெற விண்ணப்பிக்கலாம்.
இவை அனைத்துக்குமான தரவு உங்கள் வங்கியின் realisation அறிக்கையிடலான e-BRC-இலிருந்து வருகிறது. எனவே நடைமுறை அறிவுரை எளிமையானது: ஒவ்வொரு shipping bill-க்கும் எதிராக உங்கள் வங்கி realisation-ஐ உண்மையில் report செய்கிறதா என்று உறுதிசெய்யுங்கள். வந்து சேர்ந்தும் சரியான shipping bill-உடன் இணைக்கப்படாத பணம், வரவே வராத பணத்தைப் போலவேதான் தெரியும்.
ECGC insurance claims, RBI ஒப்புதல் பெற்ற write-offs போன்ற சூழ்நிலைகளுக்கு Rule 18-இல் விலக்குகள் உண்டு. ஒரு buyer உண்மையில் பணம் செலுத்தத் தவறியிருந்தால், உங்கள் வங்கியிடமும் broker-இடமும் சீக்கிரமே பேசுங்கள். Notice வரும்வரை காத்திருக்க வேண்டாம்.
Drawback vs RoDTEP vs IGST refund
இந்த மூன்றும் shipping bill-இல் வருவதாலும், மூன்றும் ஏதோ ஒன்றைத் திருப்பித் தருவதாலும் இவை தொடர்ந்து குழப்பப்படுகின்றன. இவை வெவ்வேறு விஷயங்களைத் திருப்பித் தருகின்றன.
| Duty drawback | RoDTEP | IGST refund | |
|---|---|---|---|
| எதைத் திருப்பித் தருகிறது | இம்போர்ட் மூலப்பொருட்கள் மீதான கஸ்டம்ஸ் டியூட்டி, எரிபொருள் மீதான central excise | வேறு எங்கும் திருப்பித் தரப்படாத உள்ளடங்கிய வரிகள், உதாரணமாக எரிபொருள், மின்சாரம் மீதான மாநில வரிகள் | எக்ஸ்போர்ட் invoice-இல் செலுத்திய IGST |
| எங்கே claim செய்யப்படுகிறது | Shipping bill-இல், drawback serial பயன்படுத்தி | Shipping bill-இல், RoDTEP declaration-உடன் | Shipping bill-ஏ refund claim |
| எப்படி வழங்கப்படுகிறது | உங்கள் வங்கிக் கணக்குக்கு credit | மாற்றக்கூடிய e-scrip, இம்போர்ட் டியூட்டி செலுத்தப் பயன்படுத்தலாம் அல்லது விற்கலாம் | உங்கள் வங்கிக் கணக்குக்கு credit |
| மிகப்பெரிய ஆபத்து | தவறான serial, EGM இல்லாதது, பணம் வராவிட்டால் recovery | ஃபைலிங்கின்போது declare செய்ய மறப்பது | Shipping bill-ம் GSTR-1-ம் பொருந்தாதது |
இவை வெவ்வேறு வரிகளை உள்ளடக்குவதால், பொதுவாக ஒரே shipping bill-இல் சேர்ந்தே இருக்கலாம். விதிவிலக்குகள், நீங்கள் எக்ஸ்போர்ட் செய்யும் திட்டத்திலிருந்து வருகின்றன. Advance Authorisation, EOU, SEZ நிலை ஒவ்வொன்றும் இவற்றில் சிலவற்றை விலக்குகின்றன. குறிப்பாக RoDTEP சிறு சிறு காலங்களாக நீட்டிக்கப்பட்டு வருகிறது, எனவே அதை நம்புவதற்கு முன் உங்கள் ஷிப்மென்ட் தேதிக்கு அது notify செய்யப்பட்டுள்ளதா என்று உறுதிசெய்யுங்கள். RoDTEP, drawback இரண்டுக்கும், declaration ஃபைலிங்கின்போதே சரியாக இருக்க வேண்டும். Let export order-க்குப் பிறகு, தவறவிட்ட RoDTEP declaration-ஐ ஏன் சரிசெய்ய முடியாது என்று நம் export வழிகாட்டி விளக்குகிறது.
ஒரு விரைவான சரிபார்ப்புப் பட்டியல்
Shipping bill செல்வதற்கு முன்:
- Carton-இல் உண்மையில் இருப்பதற்கு, fibre உள்ளடக்கம் மற்றும் கலவை உட்பட, drawback serial சரியானதா?
- Cap அளக்கப்படும் அதே unit-இல் quantity உள்ளதா?
- Brand rate-ஐப் பார்க்கும் அளவுக்கு cap உங்கள் drawback-ஐக் குறைக்கிறதா? ஃபைல் செய்வதற்கு முன் முடிவு செய்யுங்கள்.
- Advance Authorisation, EOU அல்லது SEZ-இன் கீழ் எக்ஸ்போர்ட் செய்கிறீர்களா? அப்படியென்றால் AIR பொருந்தாது.
- உங்கள் வங்கிக் கணக்கு கஸ்டம்ஸில் உங்கள் IEC-க்கு எதிராகப் பதிவுசெய்யப்பட்டு, validate ஆகியுள்ளதா?
கார்கோ புறப்பட்ட பிறகு:
- கேரியர் EGM-ஐ ஃபைல் செய்துவிட்டதா, அது உங்கள் shipping bill-உடன் இணைகிறதா?
- Queries மற்றும் drawback status-க்காக யாராவது ICEGATE-ஐச் சரிபார்க்கிறார்களா?
- Buyer பணம் செலுத்திவிட்டாரா, வங்கி அந்த realisation-ஐ இந்த shipping bill-உடன் இணைத்துவிட்டதா?
Section 74-இன் கீழ் திரும்ப வெளியே போகும் சரக்குகளுக்கு:
- வந்தபோது எடுத்த அடையாள ஆதாரம் உங்களிடம் உள்ளதா? Serial-கள், புகைப்படங்கள், packing.
- Clearance-இலிருந்து எத்தனை மாதங்கள் கடந்துவிட்டன? ஒவ்வொரு காலாண்டும் பணம் செலவாகும்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
தனியாக ஒரு drawback claim ஃபைல் செய்ய வேண்டுமா?
All Industry Rate drawback-க்குத் தேவையில்லை. Drawback serial declare செய்யப்பட்ட shipping bill, let export order வழங்கப்பட்டதும் claim-ஆகக் கருதப்படுகிறது. Rules 6 மற்றும் 7-இன் கீழ் brand rate விண்ணப்பங்கள் தனியானவை, அவற்றுக்குத் தனி காலக்கெடு உண்டு.
Drawback வந்து சேர எவ்வளவு காலம் ஆகும்?
நிலையான எண் இல்லை. EGM ஃபைல் செய்யப்பட்டு, எந்த query-யும் வரவில்லை என்றால், ஓரளவு விரைவாக நகரலாம். Claim செய்த ஒரு மாதத்துக்குள் பணம் வழங்கப்படாவிட்டால் கஸ்டம்ஸ் வட்டி கொடுக்க வேண்டும். நிஜத்தில், தாமதங்கள் கிட்டத்தட்ட எப்போதும் மேலே சொன்ன காரணங்களில் ஒன்று: EGM, வங்கி validation, அல்லது பதில் சொல்லப்படாத query.
ஒரே எக்ஸ்போர்ட்டில் drawback மற்றும் RoDTEP இரண்டையும் claim செய்ய முடியுமா?
பொதுவாக முடியும். அவை வெவ்வேறு வரிகளைத் திருப்பித் தருகின்றன. நீங்கள் எக்ஸ்போர்ட் செய்யும் திட்டம் ஒன்றை விலக்கலாம், எனவே Advance Authorisation வைத்திருந்தால், அல்லது EOU அல்லது SEZ unit-ஆகச் செயல்பட்டால் சரிபாருங்கள்.
எக்ஸ்போர்ட்டில் IGST செலுத்தி refund claim செய்தால் drawback கிடைக்குமா?
தற்போதைய All Industry Rates, மூலப்பொருட்கள் மீதான கஸ்டம்ஸ் டியூட்டியையும் எரிபொருள் மீதான central excise-ஐயும் உள்ளடக்குகின்றன, GST-ஐ அல்ல. உங்கள் IGST refund ஒரு தனி claim; பொதுவாக இரண்டும் ஒரே shipping bill-இல் இருக்கும்.
என் buyer தாமதமாகப் பணம் செலுத்தினால் என்ன?
Realisation காலத்துக்குப் பிறகு பணம் வந்து, நீங்கள் ஏற்கனவே drawback-ஐத் திருப்பிச் செலுத்த வேண்டியிருந்தால், realisation ஆதாரத்துடன் அதைத் திரும்பப் பெற விண்ணப்பிக்கலாம். தாமதம் ஏற்கனவே தெரிந்த பிரச்சினை என்றால், காலக்கெடுவுக்குப் பிறகு அல்ல, முன்பே நீட்டிப்பு பற்றி உங்கள் வங்கியிடம் பேசுங்கள்.
நான் உற்பத்தியாளர் அல்ல, merchant exporter. Drawback claim செய்ய முடியுமா?
முடியும். நீங்கள் சரக்கைத் தயாரித்தீர்களா அல்லது ஒரு தொழிற்சாலையிடமிருந்து வாங்கினீர்களா என்பதைப் பொருட்படுத்தாமல், All Industry Rate drawback shipping bill-இல் பெயர் குறிப்பிடப்பட்ட எக்ஸ்போர்ட்டருக்குச் செல்கிறது. Merchant exporter-க்கு brand rate கடினமானது, ஏனெனில் அது உற்பத்தியாளரின் மூலப்பொருள் தரவுகளின் அடிப்படையில் அமைகிறது; எனவே தொழிற்சாலை தன் bills of entry-யையும் consumption எண்ணிக்கைகளையும் பகிர வேண்டியிருக்கும்.
சுருக்கமாக
Drawback என்பது, இந்தியாவில் தங்காத சரக்குகள் மீது வசூலித்த டியூட்டியைக் கஸ்டம்ஸ் திருப்பிக் கொடுப்பது. உற்பத்தியாளர்களுக்கு, அது ஒரு unit-க்கான cap-உடன் கூடிய FOB சதவீதம், shipping bill-இல் claim செய்யப்படுகிறது. நேராகத் திரும்ப வெளியே போகும் சரக்குகளுக்கு, பயன்படுத்தப்படாவிட்டால் 98%, பயன்படுத்தப்பட்ட ஒவ்வொரு காலாண்டுக்கும் குறைவு.
Claim செய்வது எளிது. அதைத் தக்கவைத்துக்கொள்வதுதான் வேலை: சரியான serial, சரியான unit, இணையும் EGM, validate ஆகும் வங்கிக் கணக்கு, நேரத்துக்குப் பணம் செலுத்தும் buyer. இவை ஒவ்வொன்றும் ஒரு சிறிய சரிபார்ப்பு. இவற்றில் எதைத் தவிர்த்தாலும், அமைதியான ஒரு refund பல மாதங்கள் கழித்து ஒரு notice ஆக மாறிவிடும்.
Trinity Freight Services நிறுவனம் Chennai மற்றும் Bengaluru-விலிருந்து export clearance-ஐ ஹாண்டில் செய்கிறது. உங்களுடன் சேர்ந்து drawback serial-களைத் தேர்ந்தெடுக்கிறோம், எல்லா refund-களும் தொடக்கத்திலேயே declare செய்யப்பட்ட shipping bills-ஐ ஃபைல் செய்கிறோம், கார்கோ புறப்பட்ட பிறகும் EGM மற்றும் drawback status-ஐத் தொடர்ந்து சரிபார்க்கிறோம். Section 74-இன் கீழ் திரும்ப வெளியே போகும் சரக்குகள் உங்களிடம் இருந்தாலோ, பல மாதங்களாகச் சிக்கியிருக்கும் drawback claim இருந்தாலோ, எங்களிடம் பேசுங்கள்.