Duty drawback उस customs duty का refund है जो आपने imported माल या imported inputs पर भरी थी, जब वह माल (या उससे बना product) फिर से भारत से बाहर चला जाता है. इसके पीछे का विचार पुराना और सीधा है: किसी देश को माल export करना चाहिए, taxes नहीं. अगर आपकी T-shirt के polyester yarn ने Chennai में उतरते वक्त basic customs duty भरी थी, तो वह duty उस कीमत के भीतर नहीं बैठनी चाहिए जो Hamburg का कोई buyer उस T-shirt के लिए चुकाता है.
असल में drawback भारतीय export के सबसे ज़्यादा नज़रअंदाज़ किए जाने वाले refunds में से एक है. इसलिए नहीं कि इसे claim करना मुश्किल है. यह shipping bill में ही claim हो जाता है, और ज़्यादातर exporters को इसके लिए अलग से कोई application नहीं देनी पड़ती. यह नज़रअंदाज़ इसलिए होता है क्योंकि प्रति piece रकम छोटी दिखती है, नियम एक कानून, कुछ rules और 150 पन्नों के rate schedule में बिखरे हुए हैं, और पैसा कार्गो रवाना होने के हफ्तों बाद चुपचाप bank account में आता है. प्रति piece छोटी रकम साल भर की shipments में जुड़कर बड़ी हो जाती है.
यह गाइड drawback के दोनों प्रकार, All Industry Rate और उसका cap असल में कैसे काम करते हैं, कब आपको इसकी जगह brand rate चाहिए, payment किस रास्ते से आता है, और वह हिस्सा जो ज़्यादातर लोग बहुत देर से सीखते हैं, यह सब समझाती है: drawback वापस भी लिया जा सकता है.
नाम एक, drawback दो
लोग "drawback" ऐसे बोलते हैं जैसे यह एक ही scheme हो. Customs Act में असल में दो हैं, और दोनों बिल्कुल अलग तरह से काम करते हैं.
Section 74 उस imported माल के लिए है जो re-export होता है. आपने कुछ import किया, उस पर duty भरी, और अब वह वापस बाहर जा रहा है. कोई machine जो acceptance tests में fail हो गई और supplier को लौट रही है. Exhibition का stock जो बिका नहीं. कोई गलत consignment. यहां वही माल बाहर जाता है, और उस पर भरी duty का ज़्यादातर हिस्सा आपको वापस मिल जाता है.
Section 75 उन imported materials के लिए है जिनसे कुछ ऐसा बनाया गया जो export होता है. Yarn से fabric बनता है, fabric से shirt. Imported steel से forged auto part बनता है. जो माल बाहर जाता है वह वह माल नहीं है जो अंदर आया था, इसलिए customs किसी खास bill of entry पर भरी गई रकम सीधे refund नहीं कर सकता. इसकी जगह सरकार यह हिसाब लगाती है कि किसी product को बनाने में आमतौर पर कितनी duty लगती है, और वह रकम एक rate के रूप में लौटाती है.
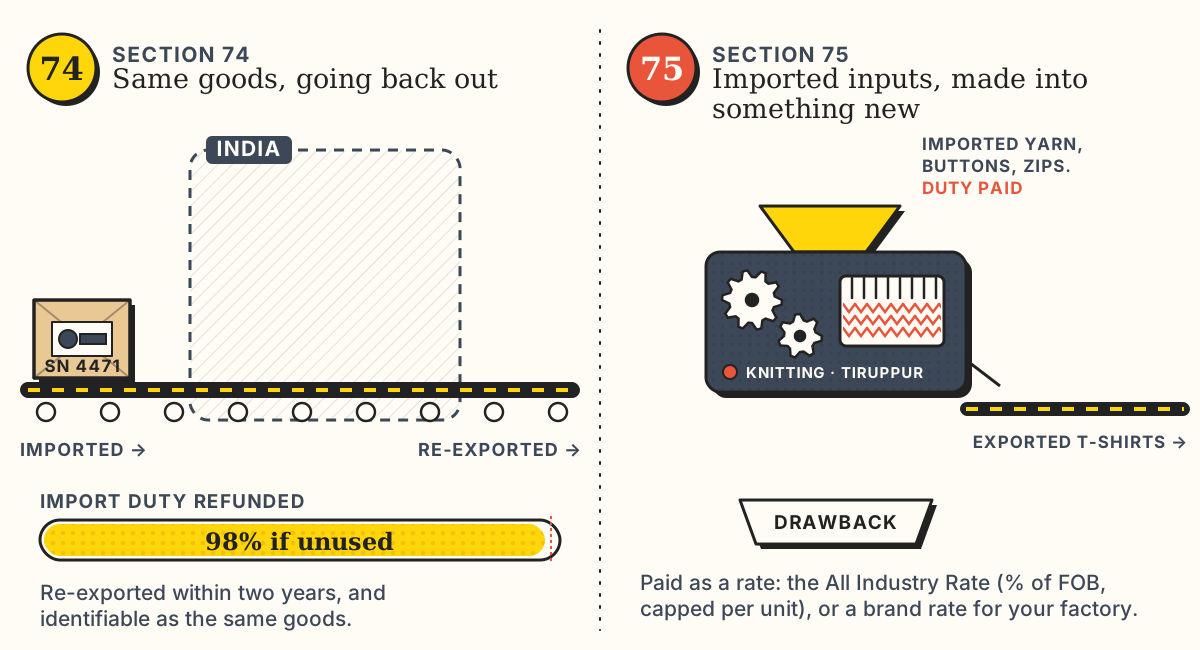
ज़्यादातर exporters का पूरा वास्ता Section 75 से ही पड़ता है. अगर आप manufacture करके export करते हैं, तो आपका drawback यही है. Section 74 कभी-कभार सामने आता है, आमतौर पर तब जब किसी import में कुछ गड़बड़ हो गई हो, और इसे जानना इसीलिए ज़रूरी है क्योंकि ऐसी हालत में पहले ही पैसा लग चुका होता है.
All Industry Rates और cap
Section 75 के लिए default रास्ता All Industry Rate है, जिसे आमतौर पर AIR कहा जाता है. एक Drawback Committee यह अध्ययन करती है कि किसी industry के आम manufacturers अपने inputs पर कितनी duties भरते हैं, और सरकार हर product के लिए एक schedule में rate notify करती है. मौजूदा schedule Notification 77/2023-Customs (N.T.) है, जो 30 अक्टूबर 2023 से लागू हुआ और तब से इसमें संशोधन होते रहे हैं, ज़्यादातर सोने और चांदी के jewellery के लिए.
2017 में GST आने के बाद से ये rates मुख्य रूप से imported inputs पर लगी customs duty और fuel पर अब भी लागू central excise को दर्शाते हैं. आपका GST अलग से संभाला जाता है, input tax credit या IGST refund के जरिए, इसलिए drawback अब वह बड़ी रकम नहीं रहा जो 2000 के दशक में हुआ करता था. फिर भी यह मायने रखता है. Export के पतले margins पर FOB का 2% से 4% अक्सर एक ठीक-ठाक order और एक घाटे वाले order के बीच का फर्क होता है.
Schedule की हर entry में चार चीज़ें होती हैं जिन्हें साथ पढ़ना ज़रूरी है:
| Column | इसका मतलब | उदाहरण: cotton T-shirt |
|---|---|---|
| Tariff item | Drawback serial number जो आप shipping bill में declare करते हैं | 610901 |
| Unit | Cap किस इकाई के हिसाब से लगता है | Piece |
| Rate | FOB value का प्रतिशत (कभी-कभी प्रति unit एक तय रकम) | 3.1% |
| Cap | प्रति unit अधिकतम drawback, rate से हिसाब चाहे जितना भी निकले | ₹12 |
Drawback tariff items customs tariff से सिर्फ चार अंकों वाले heading तक मेल खाते हैं. उसके नीचे schedule का अपना अलग बंटवारा है. Cotton T-shirts 610901 के तहत आती हैं, cotton और man-made fibre के blends 610902 के तहत, और इसी तरह आगे. सही serial चुनना एक classification का काम है, अपने invoice के HS code से देखकर उठा लेने वाली चीज़ नहीं. अगर आपने HS codes पर हमारी गाइड पढ़ी है, तो यह वही अनुशासन है, बस एक अलग list पर.
Cap वह हिस्सा है जो लोगों से छूट जाता है
यहीं exporters चौंकते हैं. Rate FOB का प्रतिशत है, लेकिन cap प्रति unit एक तय रुपये की रकम है. इसलिए आपका product जितना महंगा होगा, प्रतिशत उतना कम मायने रखेगा.
मान लीजिए Tiruppur का एक knitwear exporter Chennai के रास्ते 20,000 cotton T-shirts भेज रहा है.
- FOB ₹240 प्रति piece पर: 3.1% का मतलब है ₹7.44 प्रति T-shirt. यह ₹12 के cap से कम है, इसलिए पूरा rate लागू होता है. इस order पर drawback: ₹1,48,800.
- FOB ₹480 प्रति piece पर: 3.1% से ₹14.88 प्रति T-shirt बनता. Cap इसे ₹12 पर रोक देता है. इस order पर drawback: ₹2,40,000, यानी असल rate 2.5% बैठता है, 3.1% नहीं.
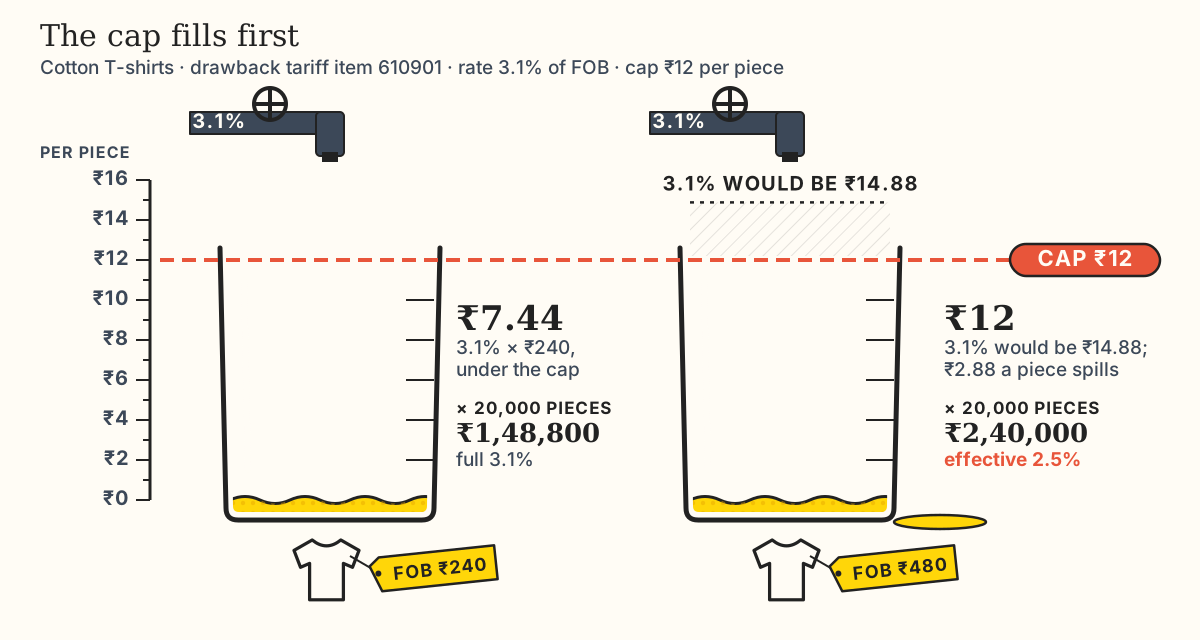
इसीलिए premium exporters को हिसाब हमेशा प्रति unit लगाना चाहिए, प्रति invoice नहीं. अगर cap उस रकम का बड़ा हिस्सा खा रहा है जो rate से मिलनी चाहिए थी, तो यह देखना फायदेमंद हो सकता है कि brand rate आपके लिए ठीक है या नहीं. उस पर आगे बात करेंगे.
Unit भी लोगों की उम्मीद से ज़्यादा मायने रखती है. कुछ entries पर cap प्रति piece है, कुछ पर प्रति किलोग्राम, कुछ पर किसी खास content (silk, silver) के प्रति किलोग्राम. अगर आपकी shipping bill में quantity गलत unit में declare हुई, तो cap गलत आधार पर calculate होता है, और claim पर या तो query आती है या गलत भुगतान होता है.
छोटी रकम वाले नियम
इन सबके नीचे कुछ न्यूनतम सीमाएं भी हैं:
- Drawback Rules, 2017 के Rule 8 के तहत, अगर कोई drawback rate FOB value के 1% से कम बैठे तो वह तय ही नहीं किया जाता, जब तक shipment पर drawback ₹500 से ज़्यादा न हो.
- Customs Act का Section 76 किसी claim पर ₹50 से कम के drawback पर रोक लगाता है, और उस स्थिति में भी जहां माल का market price खुद drawback से कम हो. यह दूसरा नियम इसलिए है ताकि लोग refund बटोरने के लिए कबाड़ export न करें.
जहां AIR लागू ही नहीं होता
Notification में वे मामले गिनाए गए हैं जहां schedule के rates लागू नहीं होते. आम मामले ये हैं:
- Advance Authorisation या DFIA के against बना माल, क्योंकि आपने inputs शुरू में ही duty-free import किए थे. (Garments के लिए Special Advance Authorisation की अपनी अलग, घटाई हुई table है.)
- किसी 100% EOU द्वारा, या SEZ, FTZ या EPZ की किसी unit द्वारा बनाया या export किया गया माल.
- Section 65 के तहत customs bonded manufacturing warehouse में बना माल.
हर बार तर्क एक ही है. Drawback उस duty को लौटाता है जो आपने भरी. अगर किसी scheme ने पहले ही आपको वह duty भरने से छूट दे दी, तो लौटाने को कुछ है ही नहीं.
जब schedule फिट न हो: brand rates
All Industry Rate एक औसत है. औसत तब तक ठीक है जब तक आपकी factory औसत न हो. Brand rate आपके product के लिए तय किया गया drawback rate है, जो उन duties पर आधारित होता है जो आपने अपने inputs पर असल में भरीं. दो स्थितियों में आप इसके लिए जाएंगे.
कोई rate है ही नहीं, या rate nil है. आपका product schedule में नहीं है, या schedule में उसके सामने nil लिखा है. Drawback Rules का Rule 6 आपको rate तय करवाने के लिए apply करने देता है.
Rate आपके लिए बहुत कम है. Rule 7 के तहत, अगर आपके product का AIR उन duties के चार-बटा-पांच से कम है जो आपने inputs पर असल में भरीं, तो आप special brand rate के लिए apply कर सकते हैं. ऐसा अक्सर उन products में होता है जिनमें imported components का हिस्सा ज़्यादा होता है, जहां industry का औसत यह मानकर चलता है कि आप जितना local खरीदते हैं उससे ज़्यादा खरीदा जाता है.
दोनों ही सूरतों में application let export order के तीन महीने के भीतर जानी चाहिए, और उसके पीछे असली data होना चाहिए: input-output ratios, आपके imported inputs की bills of entry, invoices और duty payment का सबूत. Customs deadline बढ़ा सकता है, लेकिन extension की fee लगती है और यह असली देरी के लिए होता है. Customs के अपने public notices देर से आने वाली applications की शिकायत करते हैं, इसलिए नरमी की उम्मीद मत रखिए.
एक जाल है जिसे जानना ज़रूरी है. अगर आप shipping bill में AIR claim करते हैं, तो उसी export पर बाद में Rule 7 brand rate के लिए apply नहीं कर सकते. Shipping bill file होने से पहले तय कीजिए कि आप कौन सा रास्ता ले रहे हैं. ज़्यादातर exporters के लिए AIR आसान है और काफी है. Brand rates का paperwork तब वसूल होता है जब रकम बड़ी हो और फर्क असली हो.
Section 74 के तहत imported माल का re-export
Section 74 वह है जिसके बारे में लोगों को किसी बुरे हफ्ते में पता चलता है. कोई imported machine installation में fail हो जाती है. कोई buyer consignment reject कर देता है. किसी project के लिए equipment आता है और project cancel हो जाता है. माल वापस जा रहा है, और duty आप पहले ही भर चुके हैं.
अगर माल बिना इस्तेमाल हुए re-export होता है, तो आपको import duty का 98% वापस मिलता है. Section 74 की शर्तें:
- माल की पहचान आसानी से उसी माल के रूप में होनी चाहिए जो आपने import किया था. Serial numbers, markings, original packing, आने के वक्त की photos. Customs इन्हें original bill of entry से मिलाकर examine करेगा.
- Import duty भरने के दो साल के भीतर इन्हें export के लिए enter किया जाना चाहिए. पर्याप्त कारण होने पर Board यह अवधि बढ़ा सकता है, लेकिन extension के भरोसे plan मत कीजिए.
अगर माल भारत में इस्तेमाल हुआ है, तो refund इस हिसाब से घटता है कि वह कितने समय तक customs control से बाहर रहा. इस्तेमाल हुए माल के लिए मौजूदा notification के तहत यह हर तिमाही घटता है और 18 महीने बाद nil हो जाता है.
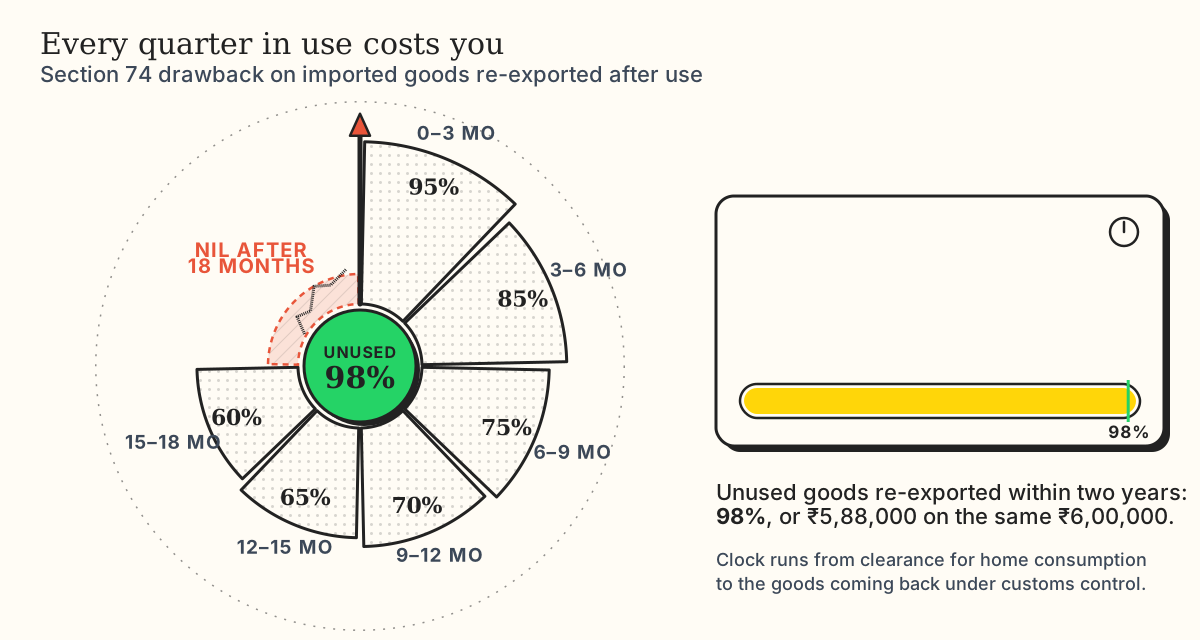
| Clearance और re-export के बीच का समय | इस्तेमाल हुए माल पर drawback |
|---|---|
| 3 महीने तक | 95% |
| 3 से 6 महीने | 85% |
| 6 से 9 महीने | 75% |
| 9 से 12 महीने | 70% |
| 12 से 15 महीने | 65% |
| 15 से 18 महीने | 60% |
| 18 महीने से ज़्यादा | Nil |
मान लीजिए Chennai के एक auto component manufacturer ने एक CNC spindle import किया और ₹6,00,000 duty भरी. वह acceptance tests में fail हो जाता है और बिना crate खोले, बिना छुए Germany वापस जाता है. Drawback: ₹5,88,000. अगर समस्या सामने आने से पहले वह पांच महीने install होकर चल चुका होता, तो drawback 85% होता, यानी ₹5,10,000. 20 महीने पर, कुछ नहीं.
दो व्यावहारिक बातें. पहली, माल आने के दिन से ही उसकी पहचान के सबूत संभालकर रखिए. एक साल बाद यह साबित करना बहुत मुश्किल है कि machine "वही माल" है, अगर किसी ने nameplate की photo ही नहीं ली. दूसरी, supplier से बातचीत करने से पहले timing जांच लीजिए. Replacement तो जल्दी भेज दिया जाए लेकिन खराब unit छह महीने और आपकी factory में पड़ी रहे, तो यह चुपचाप आपके refund का एक बड़ा हिस्सा खा सकता है.
Claim का पैसा कैसे मिलता है
AIR drawback के लिए कोई अलग claim form नहीं होता. Shipping bill ही claim है. आपका customs broker हर item के सामने drawback serial number declare करता है, साथ में वे declarations भी जो rules में ज़रूरी हैं (जैसे कि आपने Advance Authorisation इस्तेमाल नहीं किया है). Customs के let export order देते ही, उस तारीख से shipping bill को आपका drawback claim मान लिया जाता है.
उसके बाद पैसा एक काफी mechanical रास्ते से आता है:
- Shipping bill file होती है, हर item के लिए सही drawback serial, unit और quantity के साथ.
- Let export order (LEO) मिलता है. Claim अब record पर है.
- Export General Manifest (EGM) shipping line या airline file करती है, जब कार्गो असल में रवाना हो चुका हो. EGM नहीं, तो export का सबूत नहीं, और drawback नहीं.
- Processing और scroll. Claim customs system में process होता है. अगर कुछ मेल नहीं खाता, तो query आती है. Clear हुए claims को एक drawback scroll में batch किया जाता है.
- PFMS के जरिए payment, उस bank account में जो customs के पास आपके IEC के against registered है.
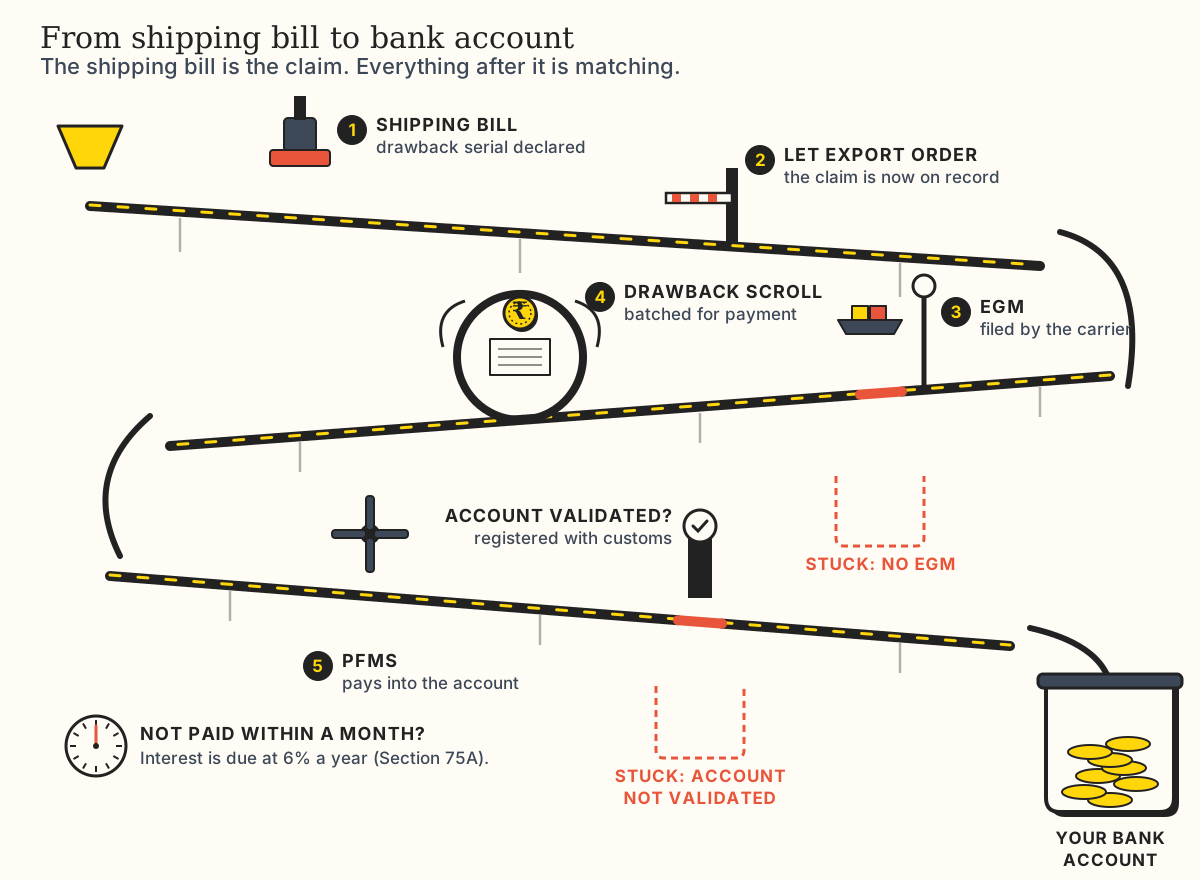
Customs Act का Section 75A कहता है कि अगर claim के एक महीने के भीतर drawback नहीं मिलता, तो उसके ऊपर interest देय है. इसके लिए notified rate 6% सालाना है. इसका मतलब यह नहीं कि आप interest के cheque की उम्मीद करें. इसका मतलब है कि महीनों से pending claim इस बात का संकेत है कि chain में कहीं कुछ अटका है, और यह पता लगाना फायदेमंद है कि क्या.
आप shipping bill के against ICEGATE पर drawback status track कर सकते हैं. अगर आप नियमित रूप से ship करते हैं, तो किसी को तय समय पर इसे जांचने का काम दीजिए. आदर्श रूप से यह आपका broker हो, लेकिन मेरे अनुभव में आपकी तरफ भी एक नामित व्यक्ति होना चाहिए, क्योंकि refund के पीछे उस company से ज़्यादा ज़ोर से कोई नहीं भागता जिसका वह पैसा है.
Drawback क्यों अटकता है
जब कोई drawback claim काफी समय से पड़ा हो, तो वजह लगभग हमेशा इनमें से एक होती है:
EGM गायब है या गलत है. EGM carrier file करता है, न आप, न आपका broker. अगर shipping line इसे देर से file करे, गलती के साथ file करे, या shipping bill उससे मेल न खाए, तो claim आगे नहीं बढ़ सकता. यह अकेली सबसे आम वजह है, और इसका इलाज है carrier या forwarder के पीछे पड़कर इसे file या amend करवाना.
Bank account validate नहीं है. Payments PFMS से होकर जाते हैं, जो customs के पास registered account details को validate करता है. बंद account, bank merger के बाद बदला हुआ IFSC, या नाम में mismatch, claim sanction होने के बाद भी payment रोक देगा. हमारी export documents गाइड बताती है कि शुरुआत में ही bank और AD code registration सही कैसे करें.
Drawback serial माल से मेल नहीं खाता. Shipping bill में description "100% cotton knitted T-shirts" है लेकिन serial blends का है, या invoice में किसी ऐसी चीज़ का वर्णन है जिसे schedule कहीं और रखता है. Customs इस पर query करेगा. Query जितनी देर पड़ी रहेगी, पैसा भी उतनी ही देर पड़ा रहेगा.
गलत unit या quantity. Cap प्रति piece है, लेकिन quantity किलोग्राम में भर दी गई, या pieces को sets के रूप में declare किया गया. Claim गलत आधार पर calculate होता है या स्पष्टीकरण के लिए रोक दिया जाता है.
कोई query जिसका किसी ने जवाब नहीं दिया. Queries ICEGATE पर दिखती हैं. अगर कोई देख नहीं रहा, तो वे वहां चुपचाप पड़ी रहती हैं. ऐसा जितना होना चाहिए उससे कहीं ज़्यादा होता है.
इनमें से कोई भी ठीक करना मुश्किल नहीं है. बस इन पर ध्यान न जाना आसान है. Drawback की पूरी समस्या यही है: कार्गो जा चुका है, buyer खुश है, और refund एक ऐसी line item है जिस पर किसी की नज़र नहीं.
जब customs इसे वापस ले लेता है
यही वह हिस्सा है जो लोगों को चौंका देता है. Drawback इस मान्यता पर दिया जाता है कि export एक असली बिक्री है और पैसा भारत वापस आएगा. अगर आपका buyer FEMA द्वारा तय अवधि के भीतर भुगतान नहीं करता, तो customs Drawback Rules के Rule 18 के तहत drawback वसूल कर लेता है.
अक्टूबर 2026 की स्थिति के अनुसार, ज़्यादातर goods exports के लिए realisation period shipment से नौ महीने है. (नवंबर 2025 से कुछ समय के लिए इसे बढ़ाकर 15 महीने किया गया था, और तब से यह फिर घट गया है. जिस shipment में timing करीब हो, उसके लिए अपने bank से पक्का कर लीजिए, क्योंकि इस साल नियम एक से ज़्यादा बार बदले.)
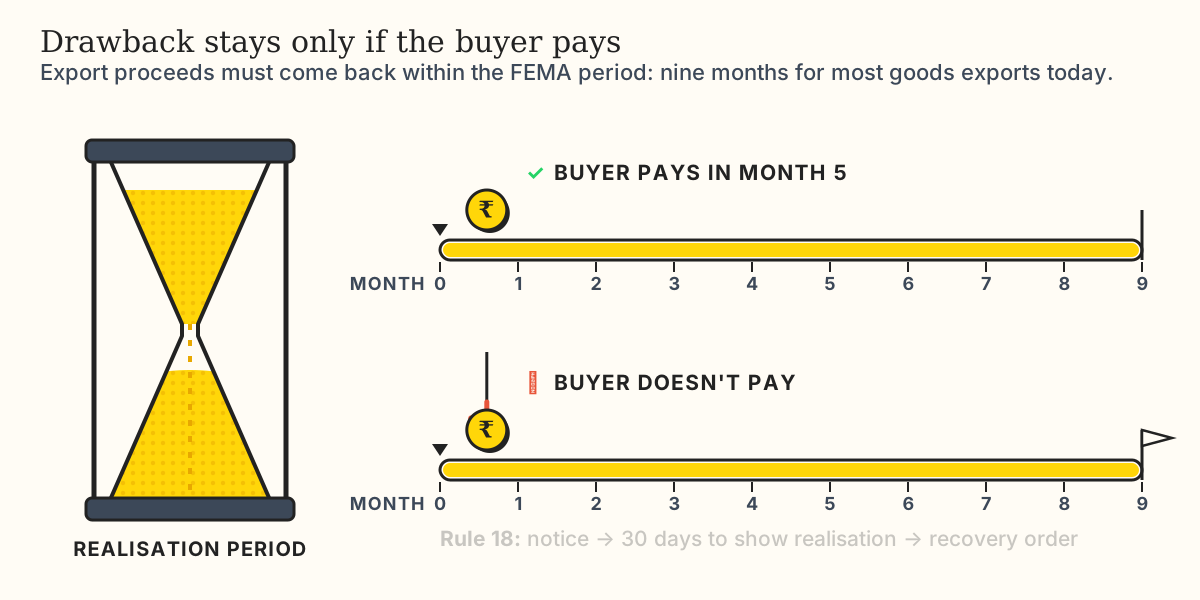
प्रक्रिया काफी तय है. Customs एक notice जारी करता है जिसमें आपसे यह दिखाने को कहा जाता है कि proceeds realise हो चुके हैं. सबूत पेश करने के लिए आपको 30 दिन मिलते हैं. अगर आप नहीं कर पाते, तो एक order पास होता है और आपको drawback interest समेत लौटाना पड़ता है. अगर पैसे का सिर्फ कुछ हिस्सा आया है, तो recovery उसी अनुपात में होती है. अगर पैसा बाद में आता है, तो rules में दी गई समय सीमा के भीतर आप वसूला गया drawback वापस पाने के लिए apply कर सकते हैं.
इस सबका data आपके bank की realisation reporting, यानी e-BRC से आता है. इसलिए व्यावहारिक सलाह सीधी है: पक्का कीजिए कि आपका bank हर shipping bill के against realisation सच में report कर रहा है. जो payment आ गया लेकिन कभी सही shipping bill से link नहीं हुआ, वह बिल्कुल उस payment जैसा दिखता है जो कभी आया ही नहीं.
Rule 18 में ECGC insurance claims और RBI-approved write-offs जैसे मामलों के लिए छूट है. अगर कोई buyer सच में default कर गया है, तो अपने bank और broker से जल्दी बात कीजिए. Notice का इंतज़ार मत कीजिए.
Drawback बनाम RoDTEP बनाम IGST refund
ये तीनों लगातार आपस में गड्डमड्ड होते रहते हैं क्योंकि तीनों shipping bill में दिखते हैं और तीनों कुछ न कुछ वापस करते हैं. लेकिन ये अलग-अलग चीज़ें refund करते हैं.
| Duty drawback | RoDTEP | IGST refund | |
|---|---|---|---|
| क्या वापस मिलता है | Imported inputs पर customs duty, और fuel पर central excise | ऐसे embedded taxes जो कहीं और refund नहीं होते, जैसे fuel और बिजली पर state levies | Export invoice पर भरा गया IGST |
| कहां claim होता है | Shipping bill में, drawback serial के साथ | Shipping bill में, RoDTEP declaration के साथ | Shipping bill खुद ही refund claim है |
| भुगतान कैसे होता है | आपके bank account में credit | Transferable e-scrip, जिससे import duty भरी जा सकती है या जिसे बेचा जा सकता है | आपके bank account में credit |
| सबसे बड़ा जोखिम | गलत serial, गायब EGM, भुगतान न आने पर recovery | Filing के वक्त declare करना भूल जाना | Shipping bill और GSTR-1 का मेल न खाना |
चूंकि ये अलग-अलग taxes को cover करते हैं, इसलिए आमतौर पर ये एक ही shipping bill पर साथ चल सकते हैं. अपवाद उस scheme से आते हैं जिसके तहत आप export कर रहे हैं. Advance Authorisation, EOU और SEZ status, हर एक इनमें से कुछ को बाहर कर देता है. RoDTEP को खास तौर पर छोटे-छोटे टुकड़ों में बढ़ाया गया है, इसलिए उस पर भरोसा करने से पहले पक्का कर लीजिए कि यह आपकी shipment की तारीख के लिए notified है. और RoDTEP तथा drawback दोनों के लिए declaration filing के वक्त ही सही होनी चाहिए. हमारी export गाइड बताती है कि छूटी हुई RoDTEP declaration let export order के बाद क्यों ठीक नहीं हो सकती.
एक छोटी checklist
Shipping bill जाने से पहले:
- क्या drawback serial carton के भीतर असल में रखे माल के लिए सही है, fibre content और blend समेत?
- क्या quantity उसी unit में है जिसमें cap मापा जाता है?
- क्या cap आपका drawback इतना काट रहा है कि brand rate देखना बनता है? Filing से पहले तय कीजिए.
- क्या आप Advance Authorisation, EOU या SEZ के तहत export कर रहे हैं? तो AIR लागू नहीं होता.
- क्या आपका bank account customs के पास आपके IEC के against registered और validated है?
कार्गो रवाना होने के बाद:
- क्या carrier ने EGM file कर दिया है, और क्या वह आपकी shipping bill से मेल खाता है?
- क्या कोई ICEGATE पर queries और drawback status जांच रहा है?
- क्या buyer ने भुगतान कर दिया है, और क्या bank ने realisation को इस shipping bill से link कर दिया है?
Section 74 के तहत वापस बाहर जा रहे माल के लिए:
- क्या आपके पास आने के वक्त की पहचान के सबूत हैं? Serials, photos, packing.
- Clearance के बाद कितने महीने बीत चुके हैं? हर तिमाही पैसा खाती है.
अक्सर पूछे जाने वाले सवाल
क्या मुझे अलग से drawback claim file करना होगा?
All Industry Rate drawback के लिए नहीं. Drawback serial declare की हुई shipping bill को let export order मिलते ही claim मान लिया जाता है. Rules 6 और 7 के तहत brand rate applications अलग होती हैं और उनकी अपनी deadline है.
Drawback आने में कितना समय लगता है?
कोई तय संख्या नहीं है. अगर EGM file हो चुका है और किसी चीज़ पर query नहीं आई, तो यह काफी जल्दी आगे बढ़ सकता है. अगर claim के एक महीने के भीतर भुगतान नहीं होता, तो customs पर interest बनता है. असल ज़िंदगी में देरी लगभग हमेशा ऊपर बताई गई वजहों में से किसी एक से होती है: EGM, bank validation, या कोई अनुत्तरित query.
क्या मैं एक ही export पर drawback और RoDTEP दोनों claim कर सकता हूं?
आमतौर पर हां. ये अलग-अलग taxes refund करते हैं. आप जिस scheme के तहत export करते हैं वह इनमें से किसी एक को बाहर कर सकती है, इसलिए अगर आपके पास Advance Authorisation है या आप EOU या SEZ unit के रूप में काम करते हैं, तो जांच लीजिए.
अगर मैं exports पर IGST भरकर refund claim करता हूं, तो क्या drawback मिलेगा?
मौजूदा All Industry Rates inputs पर customs duty और fuel पर central excise को cover करते हैं, GST को नहीं. आपका IGST refund एक अलग claim है, और दोनों आमतौर पर एक ही shipping bill पर साथ चलते हैं.
अगर मेरा buyer देर से भुगतान करे तो?
अगर पैसा realisation period के बाद आता है लेकिन आपको drawback पहले ही लौटाना पड़ चुका है, तो आप realisation के सबूत के साथ उसे वापस पाने के लिए apply कर सकते हैं. अगर देरी की समस्या पहले से पता है, तो deadline से पहले अपने bank से extension के बारे में बात कीजिए, बाद में नहीं.
मैं manufacturer नहीं, merchant exporter हूं. क्या मैं drawback claim कर सकता हूं?
हां. All Industry Rate drawback shipping bill पर नामित exporter को मिलता है, चाहे माल आपने बनाया हो या किसी factory से खरीदा हो. Merchant exporter के लिए brand rate ज़्यादा मुश्किल है, क्योंकि वह manufacturer के input data पर बनता है, इसलिए आपको factory से उसकी bills of entry और consumption के आंकड़े साझा करवाने होंगे.
संक्षेप में
Drawback यानी customs उस माल पर वसूली गई duty लौटा रहा है जो भारत में नहीं रुका. Manufacturers के लिए यह FOB का एक प्रतिशत है, प्रति unit cap के साथ, जो shipping bill में claim होता है. सीधे वापस बाहर जा रहे माल के लिए, बिना इस्तेमाल हुए माल पर यह 98% है और इस्तेमाल हुए माल पर हर तिमाही के साथ कम होता जाता है.
Claim करना आसान है. असली काम उसे अपने पास बनाए रखना है: सही serial, सही unit, मेल खाता EGM, validate होने वाला bank account, और समय पर भुगतान करने वाला buyer. इनमें से हर एक छोटी सी जांच है. इनमें से कोई भी छोड़ दीजिए, और एक चुपचाप आने वाला refund महीनों बाद एक notice में बदल जाता है.
Trinity Freight Services Chennai और Bengaluru से export clearance संभालती है. हम आपके साथ मिलकर drawback serials चुनते हैं, shipping bills इस तरह file करते हैं कि हर refund शुरुआत में ही declare हो, और कार्गो रवाना होने के बाद भी EGM और drawback status पर नज़र रखते हैं. अगर आपका माल Section 74 के तहत वापस बाहर जा रहा है, या कोई drawback claim महीनों से अटका है, तो हमसे बात करें.